
新築住宅を購入した場合、1,200万円の控除が適用されると、多くのケースで不動産取得税がゼロになります。軽減措置は「自動適用」ではなく申請が必要なため、知らずに満額を払ってしまう人が後を絶ちません。
この記事では、新築住宅・マンション・土地それぞれの軽減措置の条件と計算式を、実際の数字を使って丁寧に解説します。
- 新築住宅は固定資産税評価額から1,200万円を控除できるため、評価額が1,200万円以下なら税額ゼロになる
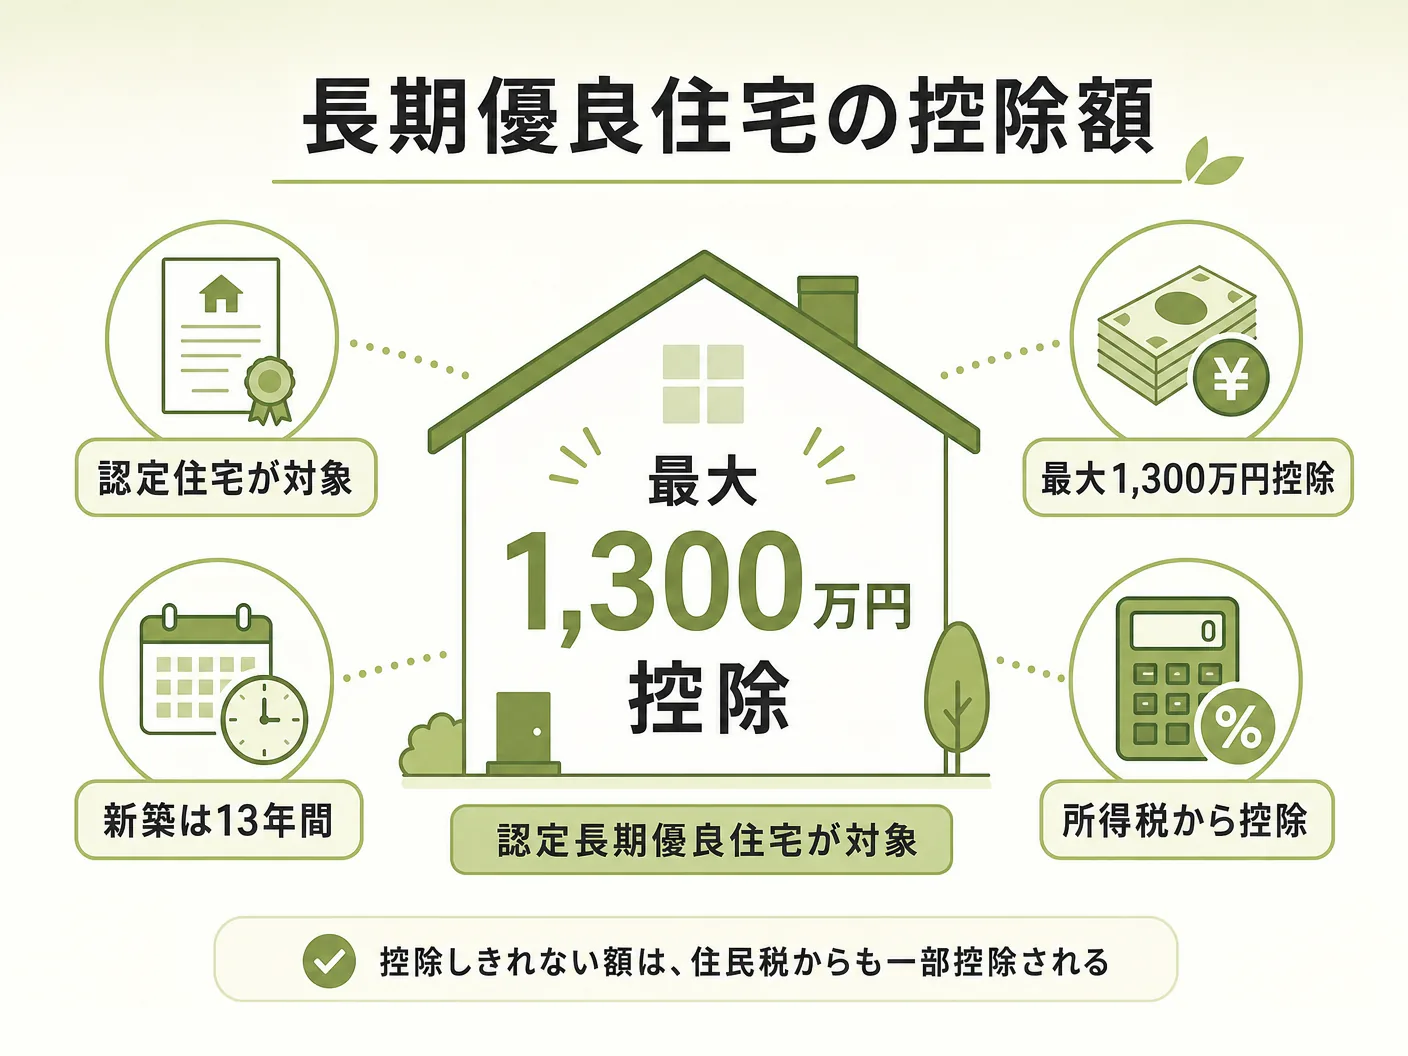
- 認定長期優良住宅はさらに手厚く、控除額が1,300万円に拡大される
- 住宅用土地にも別途軽減措置があり、建物の控除と組み合わせると実質ゼロになるケースが多い
- 軽減措置は自動適用されないため、取得後60日以内を目安に都道府県税事務所へ申請が必要
- 申請を忘れても還付請求が可能な場合があるので、払い過ぎに気づいたら早めに確認を
目次
1. 不動産取得税とは?基本の仕組みと課税対象
1-1. 不動産取得税の概要
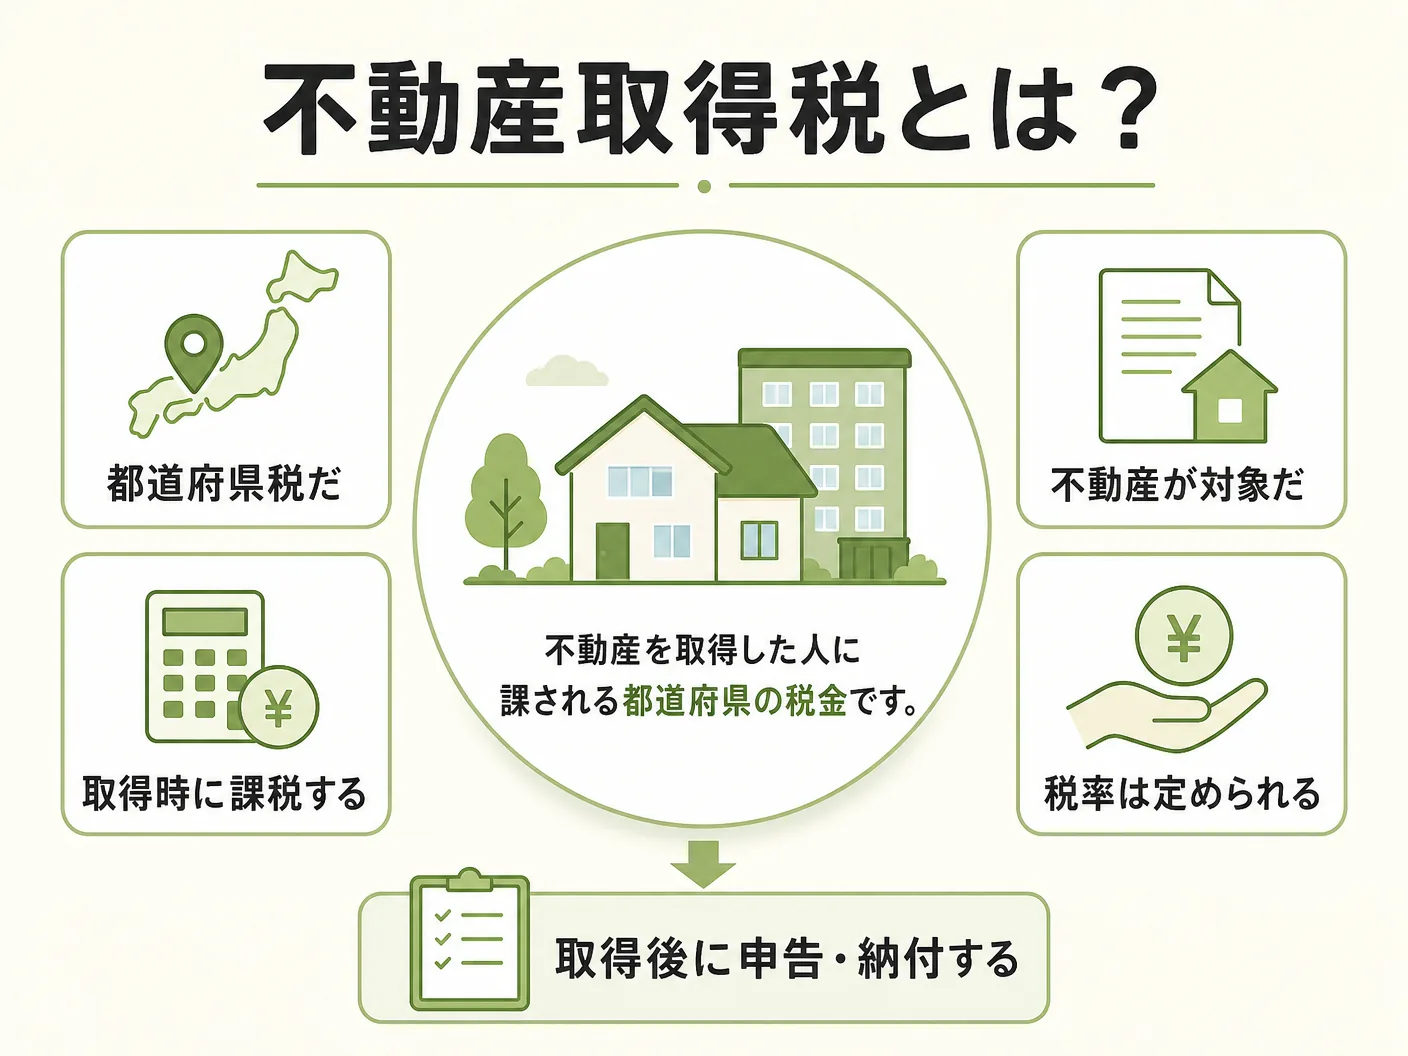
不動産取得税は、土地や建物を「取得した」ときに一度だけかかる都道府県税です。売買・新築・贈与・交換など、有償・無償を問わず幅広いケースで課税されます。毎年かかる固定資産税とは異なり、取得のタイミングに一回限り発生する点が特徴です。
税額の計算式はシンプルで、固定資産税評価額 × 税率で求めます。本来の税率は4%ですが、2027年3月31日まで特例で3%に引き下げられています(住宅用建物・土地とも)。
1-2. 課税対象と非課税のライン
原則として「不動産の取得」はすべて課税対象です。ただし相続による取得は非課税になります。また法人の合併・分割による取得も一定条件で非課税とされるケースがあります。
購入後しばらく経ってから都道府県から納税通知書が届くため、「いつ来るのか」と不安になる方も多いですが、通常は取得から6〜18か月後に届くことが多く、地域差があります。
1-3. 固定資産税評価額とは
課税の基準となる固定資産税評価額は、市場の売買価格とは異なります。一般的に新築住宅では建物の販売価格の50〜60%程度が目安とされています。土地は公示価格の約70%が基準となります。なお、新築建物はまだ固定資産税評価額が決まっていないケースがあるため、都道府県の認定評価額が使われることもあります。
2. 新築住宅の軽減措置:1,200万円控除の条件と計算方法
2-1. 1,200万円控除の概要
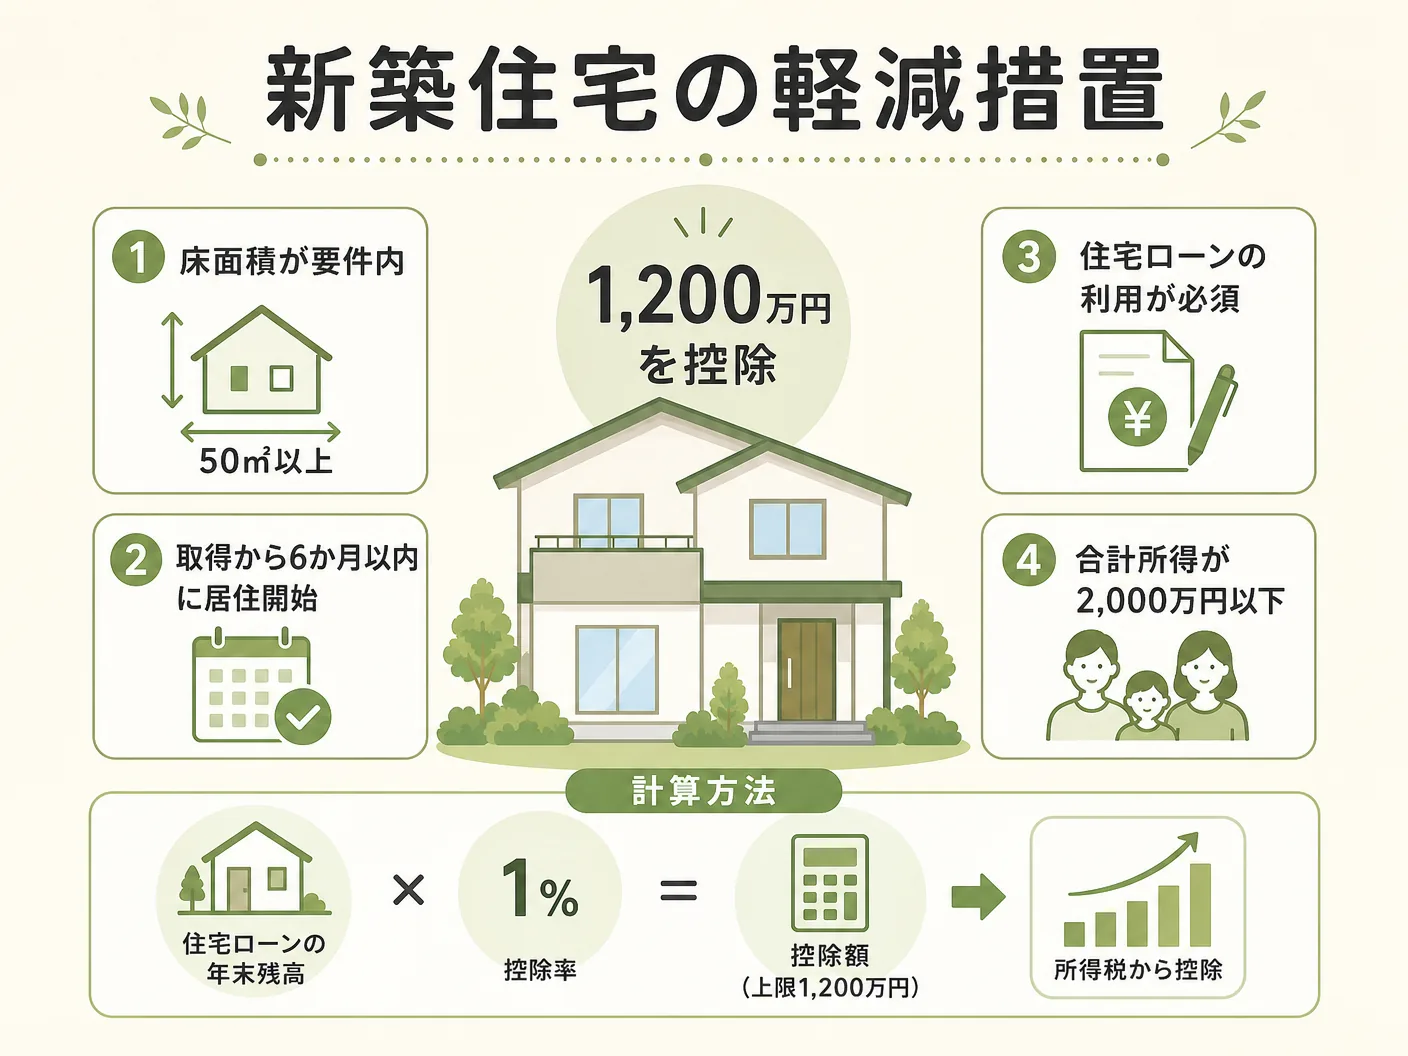
新築住宅には、固定資産税評価額から1,200万円を差し引いた金額に税率3%をかける軽減措置があります。2024年4月以降も延長が繰り返されており、2027年3月31日取得分まで適用対象です。
計算式:
(固定資産税評価額 − 1,200万円)× 3%
仮に評価額が1,500万円の新築戸建て住宅なら、
(1,500万円 − 1,200万円)× 3% = 9万円
となります。評価額が1,200万円以下なら税額はゼロです。
2-2. 適用条件を確認しよう
軽減措置を受けるには以下の条件を満たす必要があります。
- 床面積が50㎡以上240㎡以下(一戸建て・マンションとも)
- 自己居住用であること(賃貸や事業用は対象外)
- 新築後1年以内に取得した未使用住宅であること
マンションの場合、床面積は「専有部分の面積」ではなく、共用部分を按分して加算した面積で判定します。具体的には「登記簿面積+共用部分の持分面積」となるため、専有面積が50㎡を下回っていても条件を満たすケースが少なくありません。
2-3. 控除を受けられない注意点
投資目的の賃貸マンションや、床面積が50㎡未満の狭小物件は対象外です。また、建売住宅で竣工から1年以上経過している場合には「新築」扱いにならず、中古扱いの軽減措置に切り替わる点に注意が必要です。
3. 認定長期優良住宅の1,300万円控除
3-1. 長期優良住宅とは
長期優良住宅は、耐震性・省エネ性・維持管理のしやすさなど一定の基準を満たし、都道府県または市町村から認定を受けた住宅です。認定を受けると、不動産取得税の控除額が通常の1,200万円から1,300万円に拡大されます。
計算式:
(固定資産税評価額 − 1,300万円)× 3%
新築の長期優良住宅で評価額が1,300万円以下なら税額はゼロ。1,400万円であれば3万円と、一般住宅と比べてさらに有利です。
3-2. 適用条件と認定手続き
長期優良住宅の認定は、着工前または工事中に申請する必要があります。竣工後の申請は認められないため、ハウスメーカーや工務店との打ち合わせ段階で「長期優良住宅の認定を取得するかどうか」を決めておくことが重要です。
床面積の要件(50㎡以上240㎡以下)は通常の軽減措置と同様です。認定を受けていれば、税務申告の際に認定通知書を添付することで控除額が自動的に1,300万円に引き上げられます。
3-3. 2024年以降の動向
国土交通省の推計によると、長期優良住宅の認定件数は年々増加しており、新築戸建て全体の30%超を占めるようになっています。ハウスメーカーの標準仕様として認定取得がデフォルトになっているケースも多く、購入者が気づかないうちに1,300万円控除の対象になっていることもあります。購入前に必ず確認しましょう。
4. 住宅用土地の軽減措置と計算式
4-1. 土地の軽減措置の仕組み
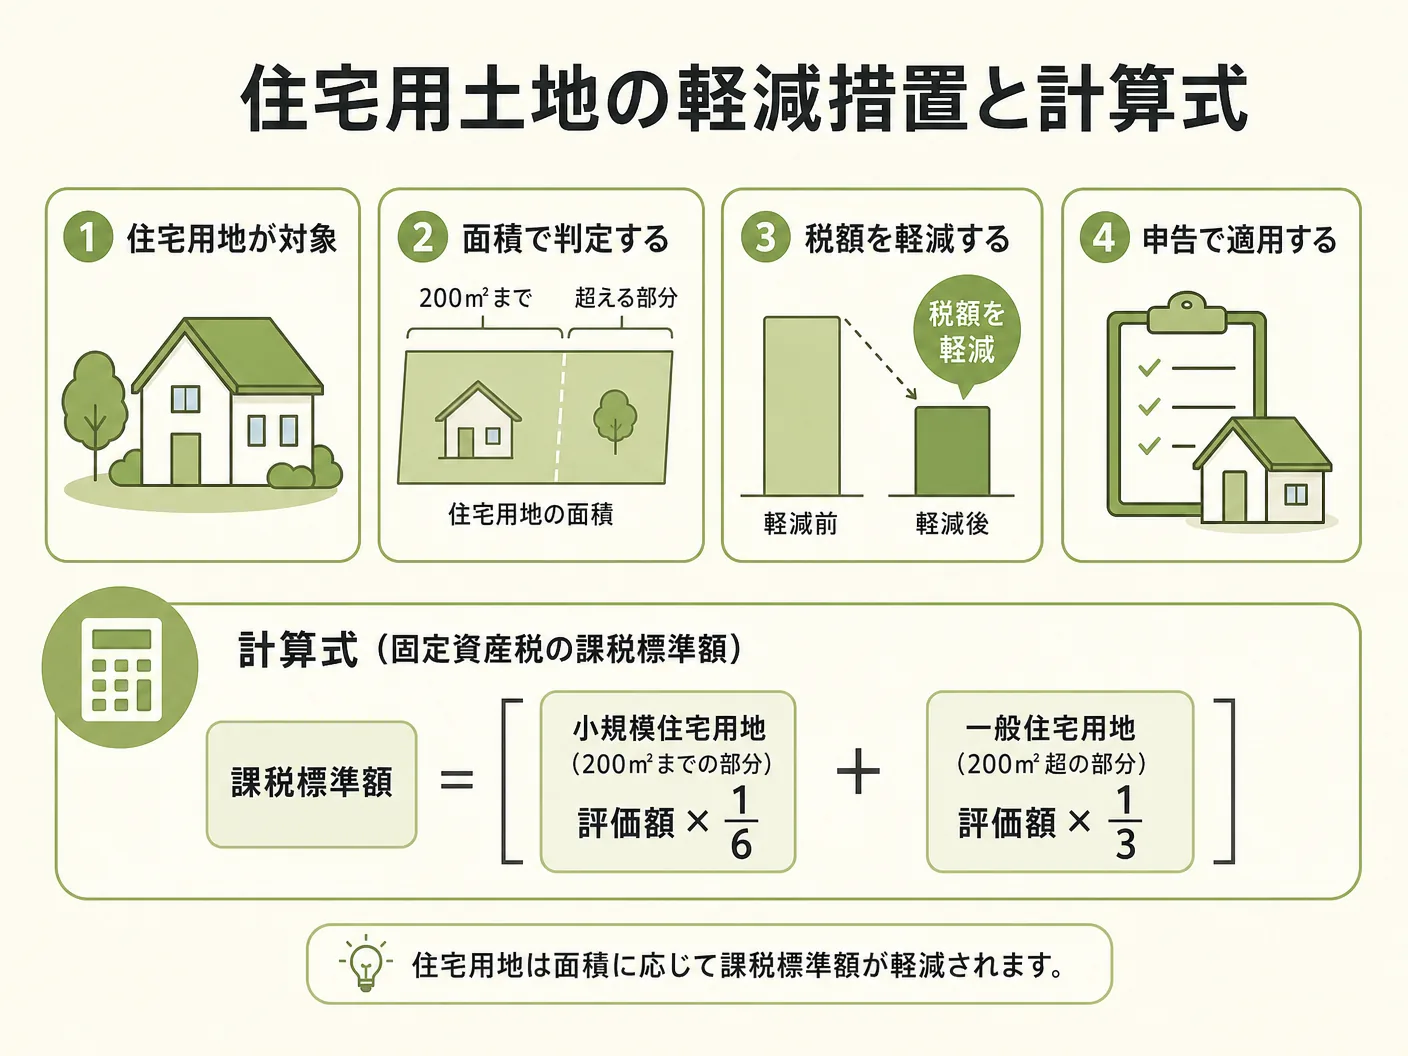
土地を取得した場合も、一定の条件を満たせば不動産取得税が大幅に軽減されます。住宅用土地の軽減額は「AとBのいずれか大きい金額」を税額から差し引く方式です。
- A:45,000円
- B:土地の固定資産税評価額 × 1/2 × 3% × (住宅の床面積 × 2 / 土地面積)
Bが実際に有利になるケースがほとんどで、土地面積が広いほど控除額も大きくなります。
4-2. 土地軽減の適用条件
土地の軽減措置を受けるには、以下の条件があります。
- 取得した土地の上に、新築住宅が建てられていること
- 土地を取得してから3年以内に住宅を新築すること
- または、新築住宅を取得してから1年以内に土地を取得すること
注文住宅のケースでは「土地先行取得→住宅着工」というパターンが多いため、「3年以内に建てれば軽減措置が使える」と覚えておきましょう。
4-3. 計算例:土地の評価額2,000万円・100㎡の場合
新築住宅の床面積を100㎡と仮定した場合、B の計算式は:
2,000万円 × 1/2 × 3% × (100㎡ × 2 / 100㎡)= 60万円
税額(軽減前)は 2,000万円 × 1/2 × 3% = 30万円ですが、控除額60万円のほうが大きいため、税額はゼロになります。このように、住宅用土地は軽減措置によって税額がゼロになるケースが非常に多いのが実態です。
5. 軽減措置を使った税額シミュレーション(新築・マンション)
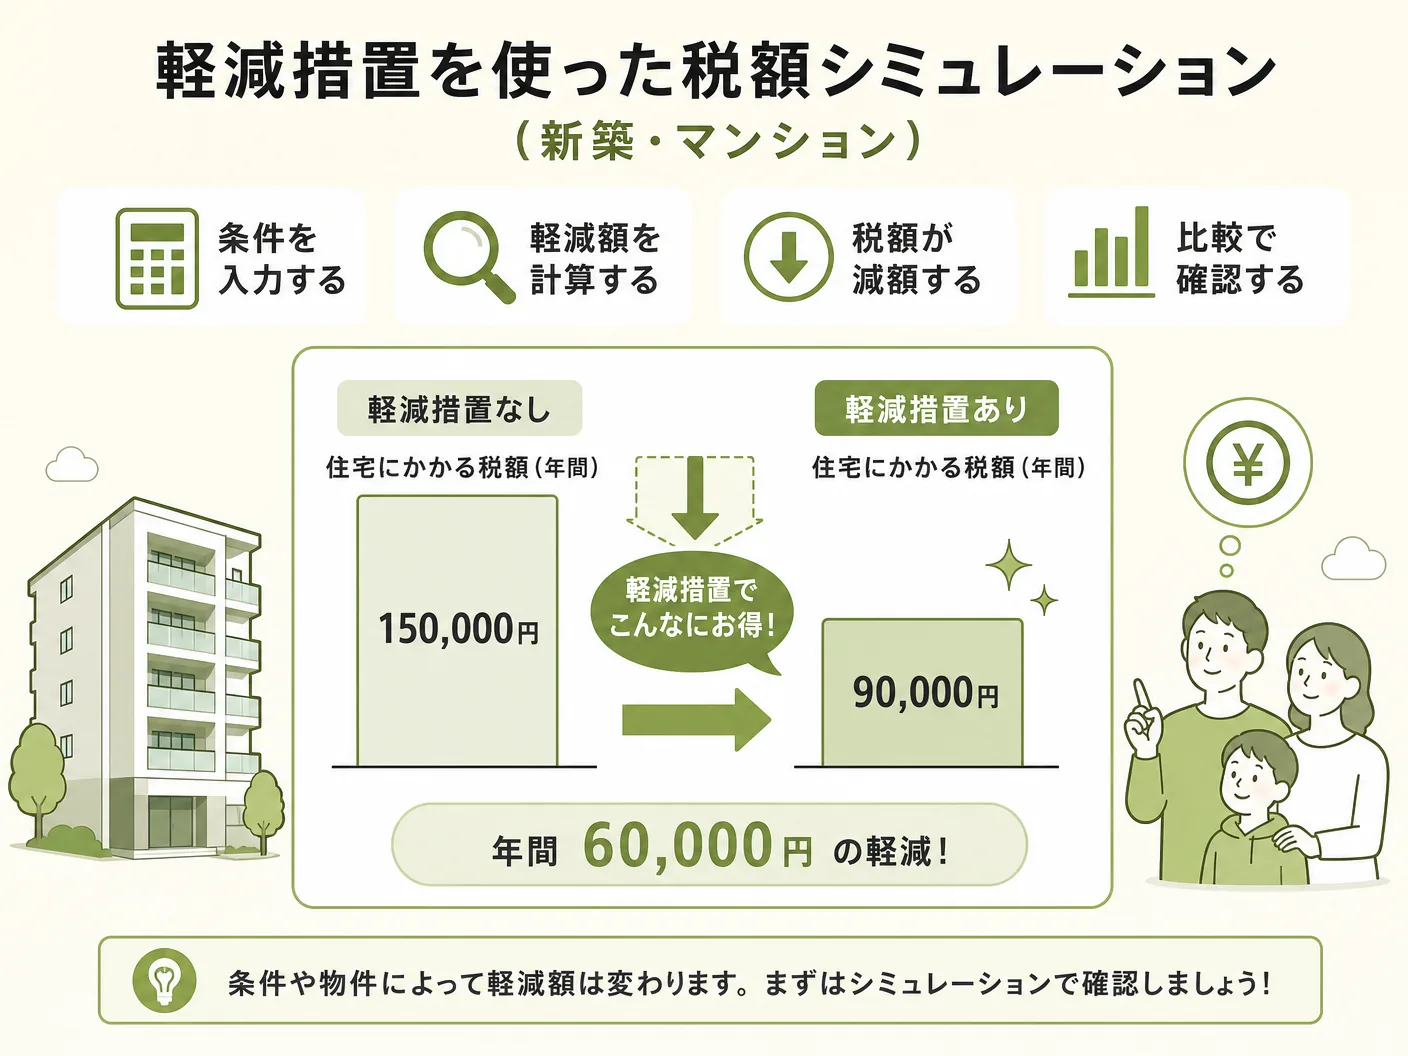
5-1. 新築一戸建て(建売住宅)のシミュレーション
前提条件
– 販売価格:4,000万円
– 建物の固定資産税評価額:1,400万円
– 土地の固定資産税評価額:1,800万円
– 床面積:100㎡、土地面積:120㎡
建物の税額
(1,400万円 − 1,200万円)× 3% = 6万円
土地の税額(軽減前)
1,800万円 × 1/2 × 3% = 27万円
土地の控除額(B)
1,800万円 × 1/2 × 3% × (100㎡ × 2 / 120㎡)= 45万円
控除額45万円 > 税額27万円 → 土地の税額はゼロ
合計:建物6万円 + 土地0円 = 6万円
5-2. 新築マンションのシミュレーション
前提条件
– 専有面積:70㎡(登記簿面積+共用持分で75㎡として判定)
– 建物(専有部分)の固定資産税評価額:1,000万円
– 土地持分の固定資産税評価額:600万円
建物の税額
(1,000万円 − 1,200万円)= マイナス → 税額ゼロ
土地の税額(軽減前)
600万円 × 1/2 × 3% = 9万円
土地の控除額(B)
600万円 × 1/2 × 3% × (75㎡ × 2 / 土地全体の床面積比で按分)
実際の数値はマンションの全体敷地面積と持分割合によりますが、多くの場合、控除額が9万円を超えて土地の税額もゼロになります。新築マンションの実務では「不動産取得税がゼロだった」という声をよく耳にします。
5-3. 注文住宅の場合の注意点
注文住宅は「土地の取得」と「建物の取得(新築)」がほぼ別タイミングになります。土地の不動産取得税の納税通知書が先に届いた場合でも、その後に住宅を新築すれば、後から還付申請することが可能です。納税通知書が届いてもすぐに払わず、まず都道府県税事務所に「住宅を建てる予定があるか」を確認することを強くおすすめします。
6. 不動産取得税がかからないケース
6-1. 非課税になる取得の種類
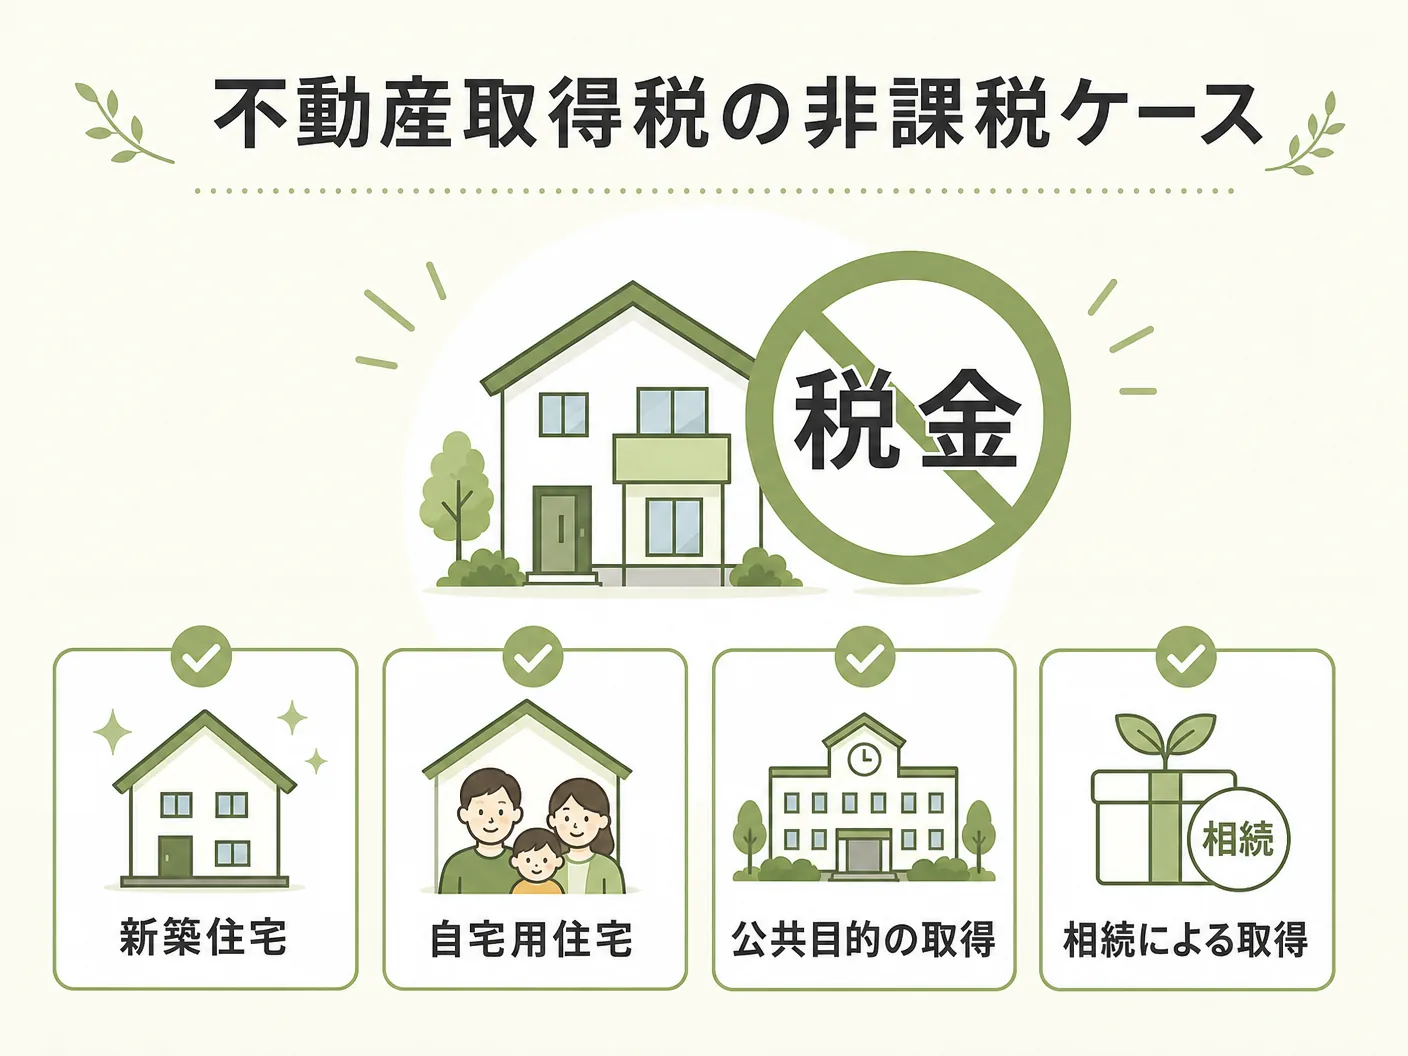
法律上、そもそも課税されないケースがあります。
- 相続による取得:相続は不動産取得税の課税対象外です。ただし遺贈(遺言による贈与)は課税対象となります。
- 法人の合併・分割:一定の要件を満たした会社の組織再編による取得は非課税です。
- 公共団体への寄附:国・地方公共団体への取得は非課税です。
6-2. 軽減措置の結果としてゼロになるケース
非課税ではなく、軽減措置の計算上「ゼロ」になるケースも多くあります。
- 新築建物の固定資産税評価額が1,200万円以下
- 土地の軽減控除額が税額を上回る
- 認定長期優良住宅で評価額が1,300万円以下
YouTube上でも「不動産取得税は実質ゼロの人が多い」という情報が多数発信されており、軽減措置を適切に活用すれば多くの方は税負担がなくなります。
6-3. 免税点制度
不動産取得税には「免税点」制度があります。課税標準となる固定資産税評価額が一定額以下の場合は課税されません。
- 土地:10万円未満
- 家屋(新築・増築):23万円未満
- 家屋(その他):12万円未満
都市部の新築住宅ではほぼ該当しませんが、地方の小規模な土地などでは適用されるケースがあります。
7. 軽減措置の申請手続きと必要書類
7-1. 申請先と申請タイミング
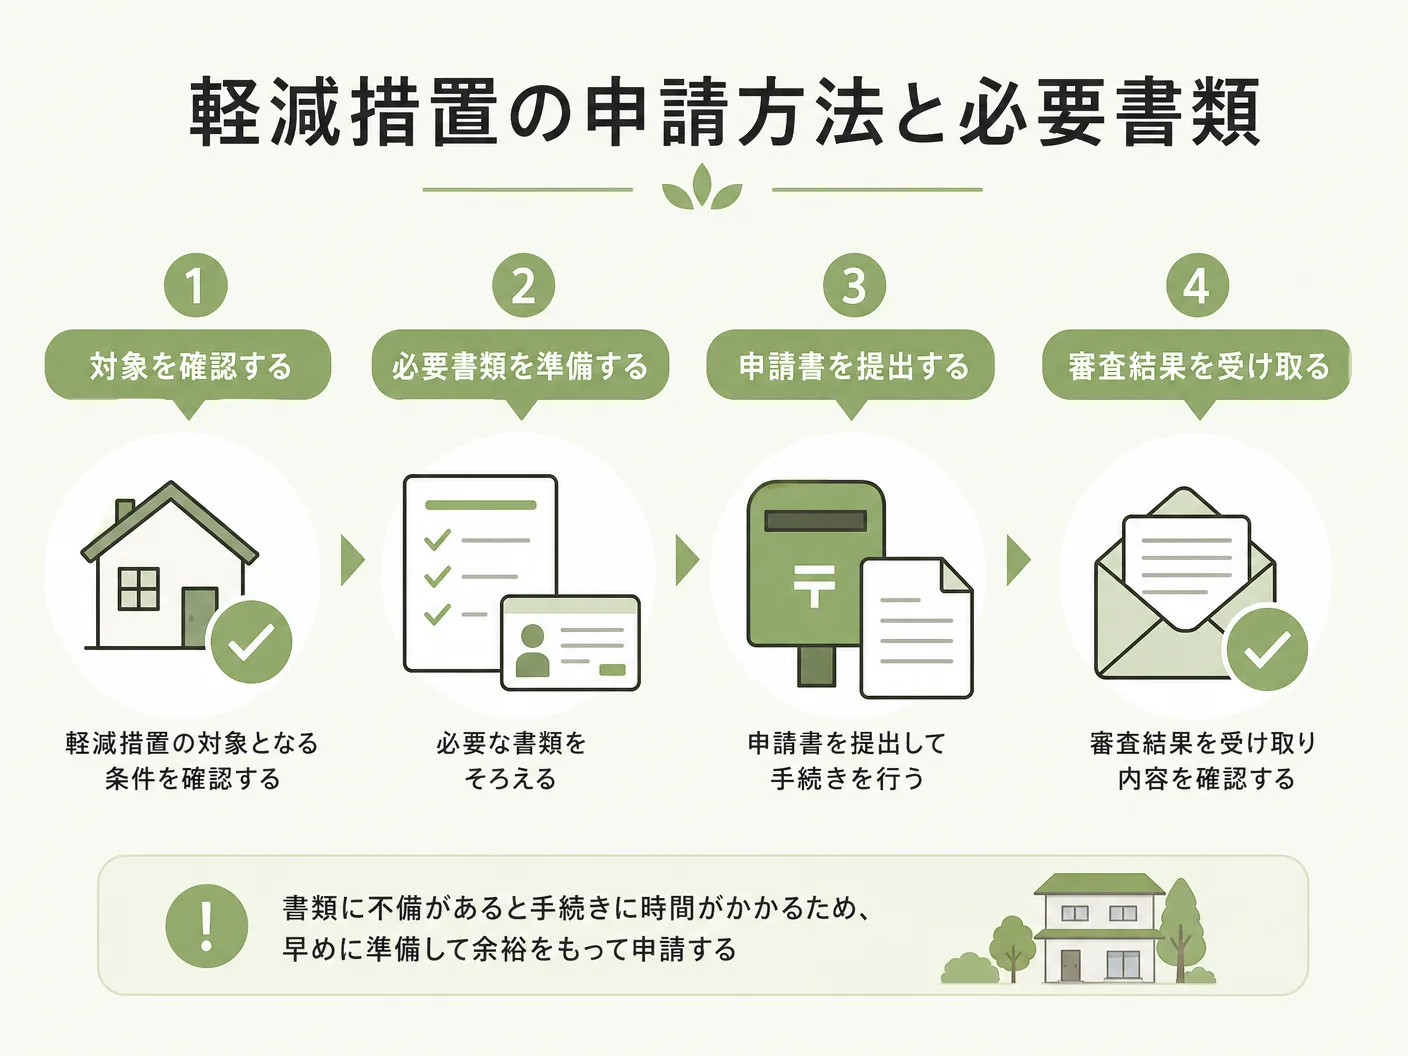
軽減措置の申請先は、不動産の所在地を管轄する都道府県税事務所です。東京都の場合は都税事務所、大阪府は府税事務所になります。申請時期の目安は「不動産の取得から60日以内」とされていますが、実際には納税通知書が届いてから申請するケースも多く、都道府県によって柔軟に対応しています。
7-2. 必要書類の一覧
手続きに必要な書類は以下の通りです(都道府県によって異なる場合があります)。
- 不動産取得税申告書(都道府県税事務所でもらえる、またはHPからダウンロード)
- 登記事項証明書(建物・土地)
- 売買契約書または建築確認申請書のコピー
- 住民票(取得した住所と住民票の住所が一致していること)
- 長期優良住宅の場合は「認定通知書」
新築マンションの場合、分譲会社が軽減申請をまとめて代行してくれることも多いですが、必ず自分でも確認しておきましょう。
7-3. 払い過ぎた場合の還付手続き
軽減措置を知らずに納税してしまった場合でも、5年以内であれば還付申請ができます。納税済みの領収書と必要書類を持参のうえ、都道府県税事務所に申請します。「不動産取得税を払ってしまったが、後で軽減措置を知った」という方は、ぜひ期限内に還付を申請してください。
実際、YouTube上でも「払ってしまっても還付できる」という動画が多数投稿されており、年間で相当数の還付申請が行われています。
8. よくある質問
8-1. 不動産取得税はいつ払うの?
取得後おおよそ6〜18か月後に都道府県から納税通知書が届きます。届いたら記載された納期限(通常は通知から1〜2か月後)までに支払います。分割払いは原則できません。金融機関の窓口・コンビニ・電子納付で支払えます。
8-2. 共働き夫婦で共有名義にした場合は?
共有名義の場合、取得した「持分」に対して各自が不動産取得税の納税義務を負います。ただし軽減措置の適用は一棟の住宅全体に対して行われるため、夫婦それぞれが50%ずつ持分を持っていても、建物全体で1,200万円控除を一度適用する形になります。
8-3. 土地だけ先に買った場合はどうなる?
土地を取得した後、3年以内に住宅を新築すれば、土地部分の軽減措置を後から適用(または還付請求)できます。住宅が完成した時点で都道府県税事務所に還付申請を行いましょう。先に土地分の納税通知書が来た場合でも、住宅建築予定を申し出ることで猶予してもらえるケースもあります。
8-4. 中古住宅の場合は控除額が違うの?
中古住宅の場合は築年数によって控除額が変わります。新耐震基準(1981年6月以降)に適合する建物は100〜1,200万円の控除が受けられますが、それ以前の旧耐震建物は耐震基準適合証明書が必要になります。新築住宅の1,200万円控除は最大限の軽減措置であり、中古住宅と比較しても非常に有利な制度です。
8-5. 申請を忘れたまま何年も経っていたら?
還付請求の時効は原則5年です。5年を超えると還付を受ける権利が消滅してしまうため、払い過ぎに気づいたらできるだけ早く都道府県税事務所に相談することをおすすめします。時効直前でも申請できれば取り戻せる可能性があります。
家づくり百貨には、プロのつくり手同士が「本当に信用できる」と数珠つなぎで紹介し合った全国68社の工務店・設計事務所が参加しています。記事で学んだことを、信頼できるつくり手との出会いにつなげてください。
最近公開した記事
続きを読むには会員登録が必要です。