
情報確認日:2026年11月6日
住宅ローンの比較表を見て、いちばん低い金利の銀行を選ぶ。 そう考えたくなりますが、その金利が自分にも適用されるかどうかで、実際の負担は変わります。
2026年11月の新規借入れでは、今回確認した8行の変動金利は、各行の表示条件により年1.195%から。 フラット35の最頻金利は、返済期間21~35年、融資率9割以下、新機構団信付きで年3.810%です。 10月からの変化も確認しながら、金利の低さだけでなく、借入割合、団体信用生命保険の保障、借入時の手数料を比べます。出典:住宅金融支援機構
ネット銀行を中心に、SBI新生銀行とイオン銀行も含めた8行を比較しました。 これから注文住宅を建てる家族が、銀行へ何を確認すればよいかまで整理します。
目次
2026年11月の住宅ローン金利比較表
下表は、住宅を新しく購入、建築する人向けの金利です。 借換え向けの特別金利は含めていません。 変動金利と固定10年には、それぞれ代表的なプランの金利を記載しています。 一部の金利は年齢、借入割合、口座指定、審査などの条件付きです。
スマートフォンでは表を横にスクロールできます。
| 金融機関と申込コース | 変動金利 | 固定10年 | 表示金利の主な条件 |
|---|---|---|---|
| イオン銀行 | 1.540%~ | 3.840%~ | 変動は借入割合80%以内。手数料は定率型 |
| UI銀行 | 1.195~1.530% | 3.220%~ | 最優遇には借入割合90%以内などの条件あり |
| SBI新生銀行 | 1.680% | 3.650% | 通常金利。自己資金優遇や預金連携による優遇は下記参照 |
| PayPay銀行 | 1.700% | 3.570% | 定率型。スマホ等の追加優遇前 |
| ドコモSMTBネット銀行 対面相談コース | 1.600% | 3.099% | 対面相談コース。固定10年は当初引下げプラン |
| auじぶん銀行 | 1.734% | 3.360% | 50歳以下、借入割合80%以下。がん50%保障団信付き |
| 楽天銀行 金利選択型 | 1.797~2.447% | 4.137~4.787% | 楽天銀行を返済口座に指定。その他の口座は年0.30%上乗せ |
| ソニー銀行 | 1.847% | 3.653% | 変動は「変動セレクト」、固定10年は「固定セレクト」の別商品 |
出典は各行の公式金利ページ(銀行名のリンク先)。2026年11月6日確認。 金利の単純な順位は、同じ借入条件での総負担の順位を示すものではありません。 団信の追加保障、審査結果、借入期間などによって上乗せされる場合があり、掲載金利の適用を保証するものではありません。 最新の条件と自分に適用される金利は、必ず各金融機関へ直接お問い合わせください。
| 代表プラン | 10月 | 11月 |
|---|---|---|
| イオン銀行・変動(借入割合80%以内) | 1.040% | 1.540% |
| SBI新生銀行・変動通常金利 | 1.430% | 1.680% |
| UI銀行・固定10年 | 3.370%~ | 3.220%~ |
| フラット35・21~35年、融資率9割以下 | 3.830% | 3.810% |
各月の新規借入れ向け表示金利の比較です。既存借入れの適用金利が同じ幅で変わることを示すものではありません。10月の数値は10月版の記事、11月は各金融機関の公式情報を参照しています。
ドコモSMTBネット銀行は申込コースも確認
同じ銀行でも、申込方法によって金利が異なります。 比較表には、新規申込者が利用する対面相談コースの金利を記載しています。
WEB申込コースの仮審査申込受付は、2026年10月30日(金)17時に終了しました。 期限までに仮審査を申し込んだ人は、その後も同コースで手続きを続けられます。 2026年11月以降に新たに申し込む場合は、対面相談コースの案内を確認してください。出典:公式の受付終了案内
表示金利が適用される条件
自己資金の割合で変わる金利
金融機関が示す借入割合は、物件価格などに対していくら借りるかを表す割合です。 たとえば物件価格5,000万円に対して借入額4,000万円なら80%です。 ただし、価格に含める費用の範囲は金融機関の定義を確認する必要があります。
イオン銀行では、変動金利が借入割合80%以内で年1.540%~、80%超では年1.620%~。 auじぶん銀行は50歳以下かつ借入割合80%以下の表示で、80%超では年0.045%上乗せされます。 表の最低金利を使って返済額を試算する前に、自分の借入割合を確認しましょう。出典:イオン銀行auじぶん銀行
金利を下げるために自己資金を増やすと、手元の預金は減ります。 引越し費用や家具、将来の修繕費、収入が減ったときの備えも残せるか、資金計画全体で考えてください。
追加優遇には申込条件や併用制限がある
- SBI新生銀行:自己資金優遇金利は変動年1.660%です。SBIハイパー預金の対象者は通常金利から年0.09%引下げとなり、変動年1.590%です。 契約手続き内容の確定までの開設が必要で、自己資金優遇とは併用できません。出典:預金開設者向け優遇
- PayPay銀行:変動金利は、スマホ優遇割の適用で年1.630%、スマホ/ネット/でんき優遇割の適用で年1.570%です。 対象サービスや契約前の認証など、優遇を受ける条件を確認してください。 通信費なども含めて家計に合うかを考えたいところです。出典:金利と優遇条件
- ソニー銀行:所定のZEHや長期優良住宅などの新築では、環境配慮型住宅向けの優遇が利用できます。 対象住宅は基準金利から年1.51%引下げとなります。 対象となる住宅の要件と、本審査時の確認書類をチェックしてください。出典:対象住宅と適用条件
団信と借入期間による上乗せも加えて比べる
住宅ローンには、万一のときにローン残高の返済に充てる団体信用生命保険(団信)が付く商品があります。 がんなどの病気を保障するプランでは、金利に上乗せされる場合があります。 保障の割合に加え、支払条件や対象年齢まで確認すると、必要な保障を比べやすくなります。
35年を超える借入れにも注意が必要です。 たとえばPayPay銀行では年0.30%、auじぶん銀行では35年1カ月以上で年0.10%の上乗せがあります。 期間を延ばした場合は、上乗せ後の金利と総返済額で試算してください。出典:PayPay銀行のFAQauじぶん銀行
変動、固定10年、全期間固定の違い
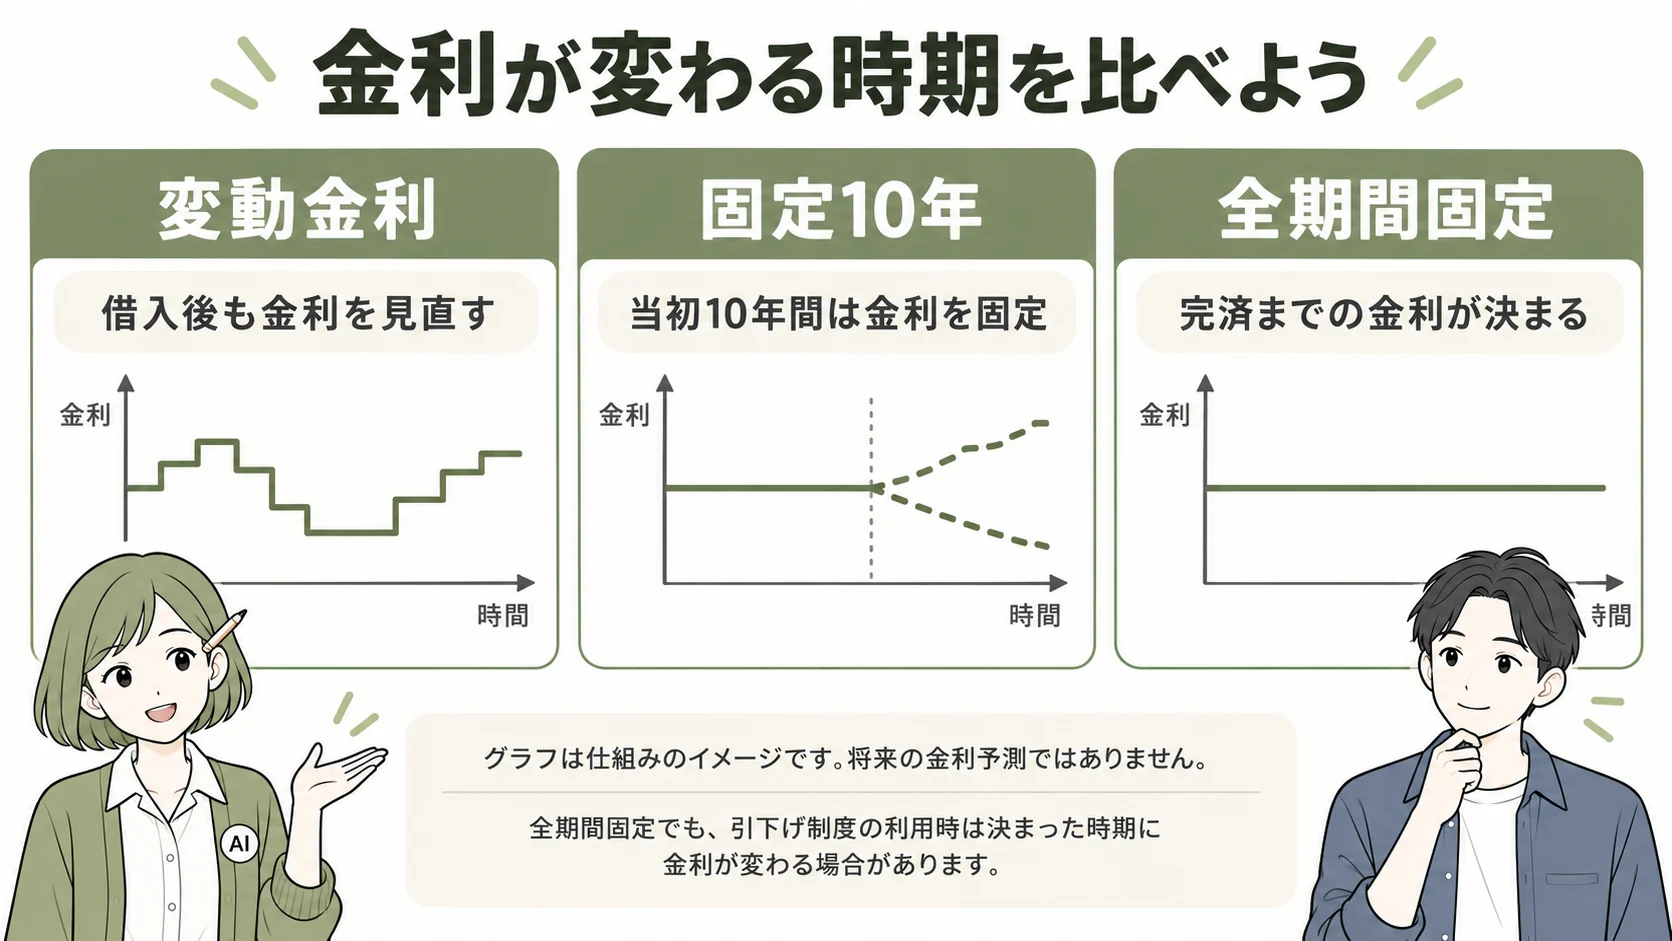
金利が同じ数字でも、いつまでその条件が続くかで家計への影響は異なります。 比較表では「固定10年」と「全期間固定」を分けて見る必要があります。
- 変動金利
- 借入後も、契約で決められた時期に金利を見直すタイプです。 今後の金利の変化によって、利息の負担も変わります。
- 固定10年
- 当初10年間の金利を固定するタイプです。 10年後の金利や引下げ幅は、契約内容とその時点の条件で決まります。 35年返済で借りても、35年間同じ金利が続く商品ではありません。
- 全期間固定
- フラット35など、借入時に完済までの適用金利が決まるタイプです。 金利引下げ制度を使う場合は、引下げ終了時などに、あらかじめ決まった金利へ変わります。
変動金利を選ぶなら、返済額が増える場合に備えて預金や毎月の余裕を確保する。 全期間固定を選ぶなら、借入時に決まる返済計画が家計に収まるかを確かめる。 どちらも、教育費や修繕費と重なる時期まで含めて考えることが出発点です。
フラット35の金利と引下げ制度
フラット35は、民間金融機関と住宅金融支援機構が提携する全期間固定型の住宅ローンです。 2026年11月の最頻金利(取扱金融機関の提示金利で最も多いもの)は、次のとおりです。出典:住宅金融支援機構
| 返済期間 | 引下げ前の最頻金利 | 4ポイント適用時の当初5年間 | 同じ例の6年目以降 |
|---|---|---|---|
| 15~20年 | 3.490% | 2.490% | 3.490% |
| 21~35年 | 3.810% | 2.810% | 3.810% |
引下げ後の金利は、4ポイントで当初5年間、年1.0%の引下げを受ける場合の例です。 利用できる制度や引下げ期間は、家族構成や住宅性能などによって異なります。 実際の金利と手数料は取扱金融機関ごとに確認してください。
「年2.810%」という当初の数字だけで返済計画を作らないこと。 上の例では6年目から年3.810%になるため、その時期の返済額も確認します。 子どもの進学などと重なるなら、なおさら早めに見積もっておきたいところです。
融資率が9割を超える場合は金利も変わります。 イオン銀行のフラット35 A定率型では、21~35年、新規借入れ、新機構団信付きの金利は、融資率9割以下で年3.810%、9割超10割以下で年3.920%です。 融資率の条件をそろえて比較してください。出典:イオン銀行の金利
手数料を金額で比べる
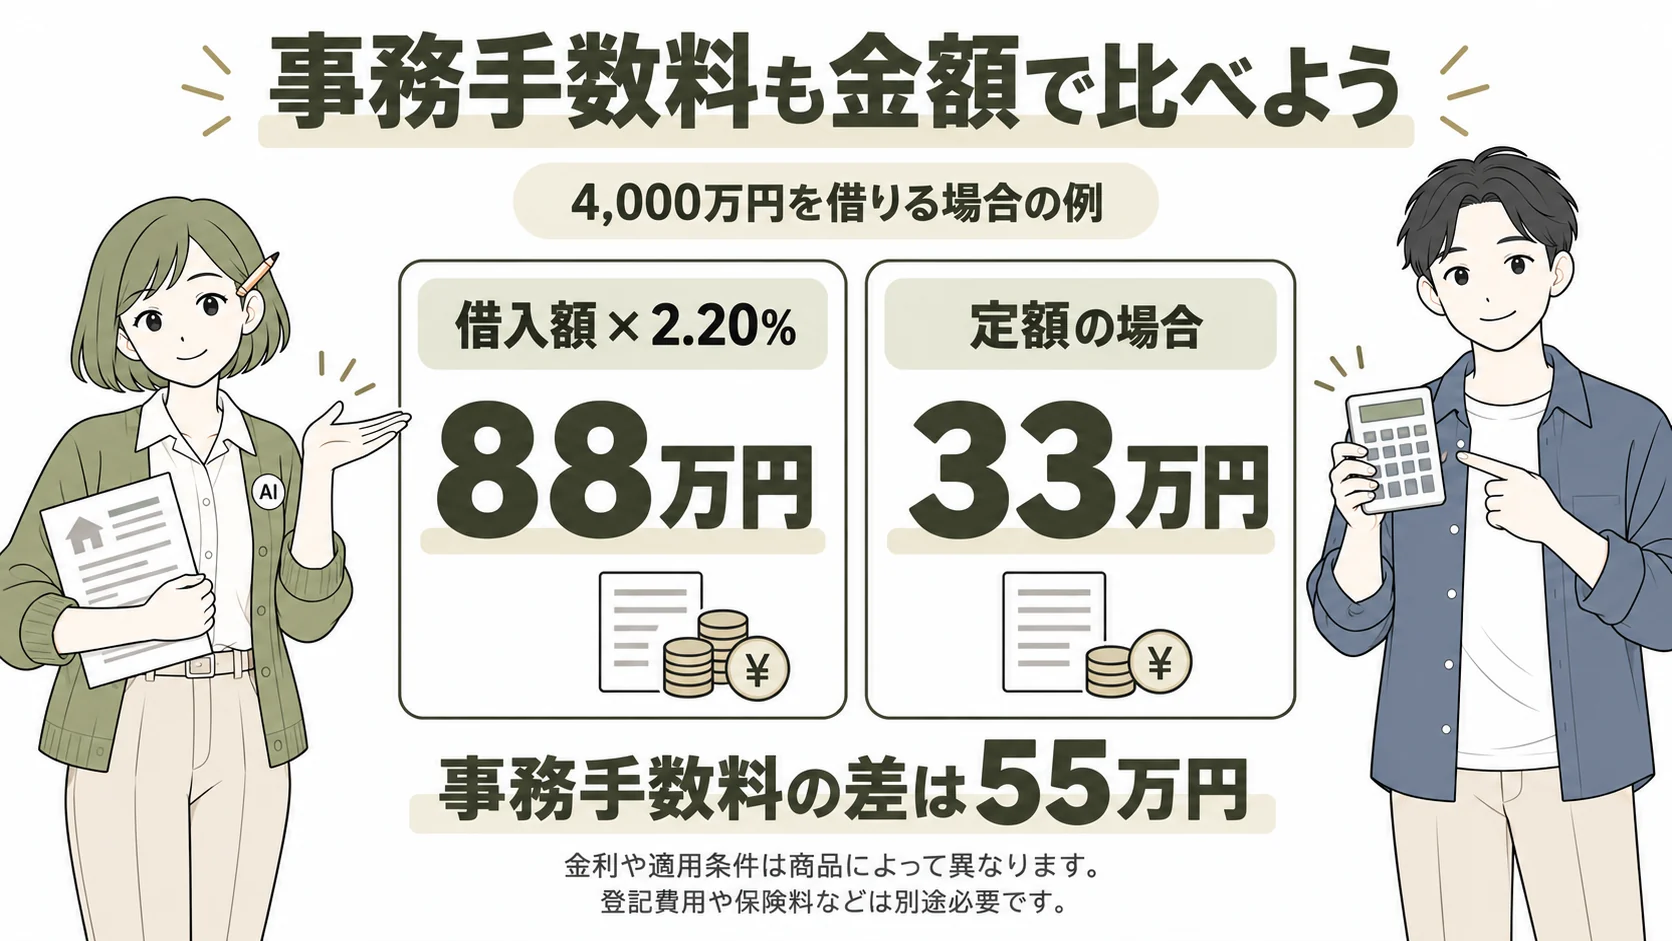
金利の差が小さい候補では、借りるときの手数料にも目を向けてください。 融資事務手数料には、借入額に一定の割合を掛ける「定率型」と、金額が決まっている「定額型」があります。
| 金融機関と商品 | 手数料の計算 | 4,000万円の場合 |
|---|---|---|
| イオン銀行/定率型 | 借入額×2.20% | 88万円 |
| UI銀行 | 借入額×2.20%+電子契約5,500円+保証会社事務取扱手数料33,000円 | 91万8,500円 |
| SBI新生銀行 | 借入額×2.20% | 88万円 |
| PayPay銀行/定率型 | 借入額×2.20% | 88万円 |
| PayPay銀行/0円型 | 融資事務手数料0円 | 0円 |
| ドコモSMTBネット銀行/対面相談コース | 借入額×2.20% | 88万円 |
| auじぶん銀行 | 借入額×2.20% | 88万円 |
| 楽天銀行/金利選択型 | 単独申込、連帯債務は定額33万円 | 33万円 |
| ソニー銀行/変動セレクト、固定セレクト | 借入額×2.20% | 88万円 |
| 楽天銀行/フラット35 | 借入額×1.10%(楽天銀行を返済口座にする場合) | 44万円 |
銀行名のリンク先が出典です。 事務手数料だけの比較で、登記費用、保険料、印紙税などは含めていません。 イオン銀行の定率型手数料は最低22万円です。SBI新生銀行の電子契約サービス利用手数料は5,500円です。UI銀行は、電子契約5,500円と保証会社事務取扱手数料33,000円を含めて計算しています。 楽天銀行の金利選択型は、ペアローンの場合、2件合計49万5,000円(1件当たり24万7,500円)です。 フラット35の手数料は最低11万円、他行を返済口座にすると借入額×1.43%です。
4,000万円なら、定率2.20%の88万円と定額33万円の差は55万円。 ただし、その55万円だけで借入先を決めると、返済中の利息の差を見落とします。 同じ借入額、同じ返済期間で、事務手数料と利息を合算した見積りを取りましょう。
PayPay銀行は手数料0円型も比較する
PayPay銀行には融資事務手数料0円型もあります。11月の表示金利は変動年2.000%、固定10年年3.870%で、定率型の年1.700%、年3.570%よりそれぞれ0.30%高い設定です。手数料の違いだけで決めず、借入額と返済期間をそろえて利息を試算してください。登記費用や保険料などは別にかかります。金利手数料
同じ銀行の中にも選択肢があります。 ソニー銀行の「住宅ローン」は手数料が一律4万4,000円ですが、比較表に載せた「変動セレクト住宅ローン」「固定セレクト住宅ローン」とは金利が異なります。 イオン銀行も、定額型の手数料11万円を選ぶ場合は、定率型より借入金利が年0.2%高くなります。出典:ソニー銀行の手数料イオン銀行の手数料
繰上返済を予定している人は、一部返済と全額返済の手数料も確認すると、借りた後の計画を立てやすくなります。
金利が違うと毎月の返済はいくら変わる?
金利の違いを家計の金額に置き換えてみましょう。 4,000万円を35年、元利均等返済、ボーナス返済なしで借り、仮にそれぞれの金利が全期間続くとした場合の試算です。
| 仮定した金利 | 毎月の返済額 | 年1.5%との差 |
|---|---|---|
| 年1.5% | 約12万2,474円 | 基準 |
| 年2.5% | 約14万2,998円 | 約2万524円増 |
| 年3.5% | 約16万5,316円 | 約4万2,842円増 |
当サイトの計算による例示です。 将来金利の予測や、借入途中で金利が変わった場合の返済額を示すものではありません。 手数料と保険料は含まず、実際の返済額は各金融機関の計算や端数処理によって異なります。
変動金利を検討するなら、このように高い金利を仮定した場合も家計が回るかを確認しておくと、借入額を考える材料になります。 返済額だけでなく、固定資産税や家の修繕、教育費に充てるお金も残せるかが判断の軸です。
注文住宅で確認したい融資の時期
注文住宅では、住宅ローンの実行前に土地代金、着工金、中間金の支払いが必要になる場合があります。 金利が低くても、その支払いに間に合わなければ資金計画は成り立ちません。
ソニー銀行は、建物完成時の一括融資を案内しています。 完成前の支払いに融資が必要な場合は、紹介されるつなぎ融資などの条件を別に確認します。 ドコモSMTBネット銀行には、土地購入時と建物完成時に分けて融資する土地先行プランがあります。出典:ソニー銀行の注文住宅向け案内土地先行プランの案内
工務店の支払いスケジュールを銀行へ見せ、どの時点で、いくら借りられるかを確認しましょう。 つなぎ融資を使う場合は、その利息や手数料も加えた見積りを取ると、候補を比較しやすくなります。
よくある質問と最終確認
申込時の金利がそのまま適用されますか?
多くの掲載行は、実際の借入日時点の金利を適用します。 一方、SBI新生銀行は契約日(条件確定日)時点の金利を適用すると案内しています。 申込みから完成まで期間が空く注文住宅では、金利が決まる日を確認してください。出典:SBI新生銀行PayPay銀行
ネット銀行が必ずいちばん安くなりますか?
借入条件や保障、手数料が違うため、銀行の種類だけでは決まりません。 工務店経由の提携ローンや身近な金融機関の見積りも、同じ借入額と返済期間で比べると判断できます。 見積りには金利のほか、団信の上乗せ、事務手数料、つなぎ融資の費用も含めてもらいましょう。
銀行へ問い合わせる前に何を用意すればよいですか?
物件価格、借りたい金額、自己資金、返済期間、希望する団信を整理しておくと、具体的な条件を確認しやすくなります。 注文住宅なら、工務店の見積書と支払い予定も用意してください。
比較表で候補を絞ったら、最後は自分の条件を伝えた見積りで比べる。 そのとき、毎月の返済を払ったあとにも、暮らしと家を維持するためのお金が残るかを確かめてください。
イラストの登場人物は、記事をわかりやすく伝えるための架空のキャラクターです。 百ちゃんは家づくり百貨のAIキャラクターです。
家づくり百貨には、プロのつくり手同士が「本当に信用できる」と数珠つなぎで紹介し合った全国68社の工務店・設計事務所が参加しています。記事で学んだことを、信頼できるつくり手との出会いにつなげてください。
最近公開した記事
続きを読むには会員登録が必要です。