
「タマホーム 保険詐欺」というキーワードで検索する人は、一体何を調べているのだろうか。実際にタマホームで家を建てた人が被害を受けたのか、あるいは火災保険をめぐる何らかのトラブルがあったのか——検索窓に入力した背景は人それぞれだ。
この記事では、まずその検索意図を整理したうえで、新築購入時に火災保険まわりで実際に起きやすいトラブルや詐欺的な手口、ハウスメーカー経由での保険加入に潜むリスクなどを順番に解説していく。タマホームに限らず、新築を検討しているすべての施主に読んでほしい内容だ。
- 「タマホーム 保険詐欺」という検索は、具体的な詐欺事件を指すものではなく、火災保険まわりの疑問や不安が入り混じったキーワードである可能性が高い
- 新築購入時の火災保険トラブルは「保険金の水増し請求を持ちかける業者」と「ハウスメーカー経由の割高な保険」の2種類が代表的
- ハウスメーカー経由で保険加入を勧められても、施主には保険会社を自由に選ぶ権利がある
- 火災保険は補償内容・建物評価額・免責設定などを自分で確認することが損をしないための基本
- 不審に感じたら国民生活センターや金融庁の相談窓口に問い合わせることで、正確な情報にたどり着ける
目次
1. 「タマホーム 保険詐欺」で検索する人が本当に知りたいこと
1-1. このキーワードを打ち込む人のパターン
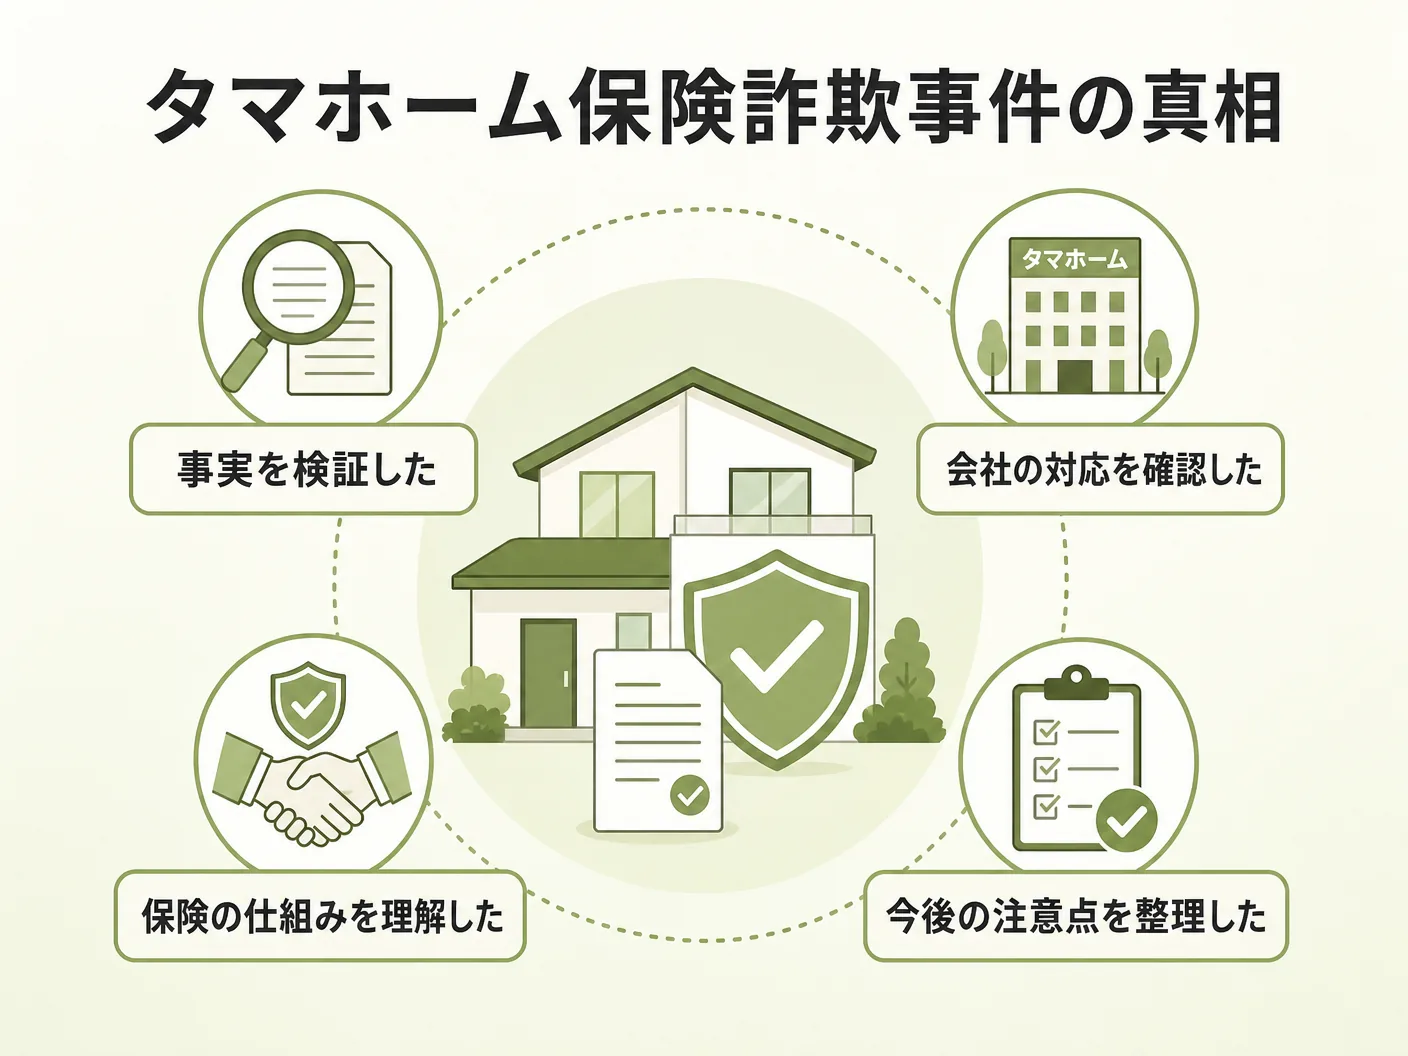
検索エンジンに「タマホーム 保険詐欺」と入力する人のパターンは、おそらく次のどれかに当てはまる。
- タマホームで建てた後、保険関連の業者から不審な連絡を受けた
- 火災保険の申請をめぐって、業者や担当者の言動に違和感を覚えた
- 知人や口コミで「保険詐欺」という言葉を聞いて、真偽を確かめたい
- 単純に「タマホーム」と「保険」が絡んだ何らかのトラブル情報を探している
いずれの場合も、「タマホームそのものが詐欺をしている」という意味ではないことがほとんどだ。ローコスト系の大手ハウスメーカーを建てた人は棟数が多いぶん、その後に外部の悪質業者から保険申請を持ちかけられる事例も相対的に多くなる。検索者が知りたいのは「何が起きているのか」「自分は大丈夫か」という実情だ。
1-2. 情報が散らばっている理由
「タマホーム 保険詐欺」で検索しても、明確な答えが見つかりにくい。それは、この問題が「タマホーム固有の問題」ではなく、新築住宅全般をターゲットにした保険トラブルという構造的な問題に紐づいているからだ。特定の会社名と組み合わせて検索するとノイズが多くなる一方で、問題の本質からは遠ざかってしまう。
2. タマホームと保険詐欺——実際に何が起きているのか
2-1. タマホーム自体が詐欺をしているわけではない
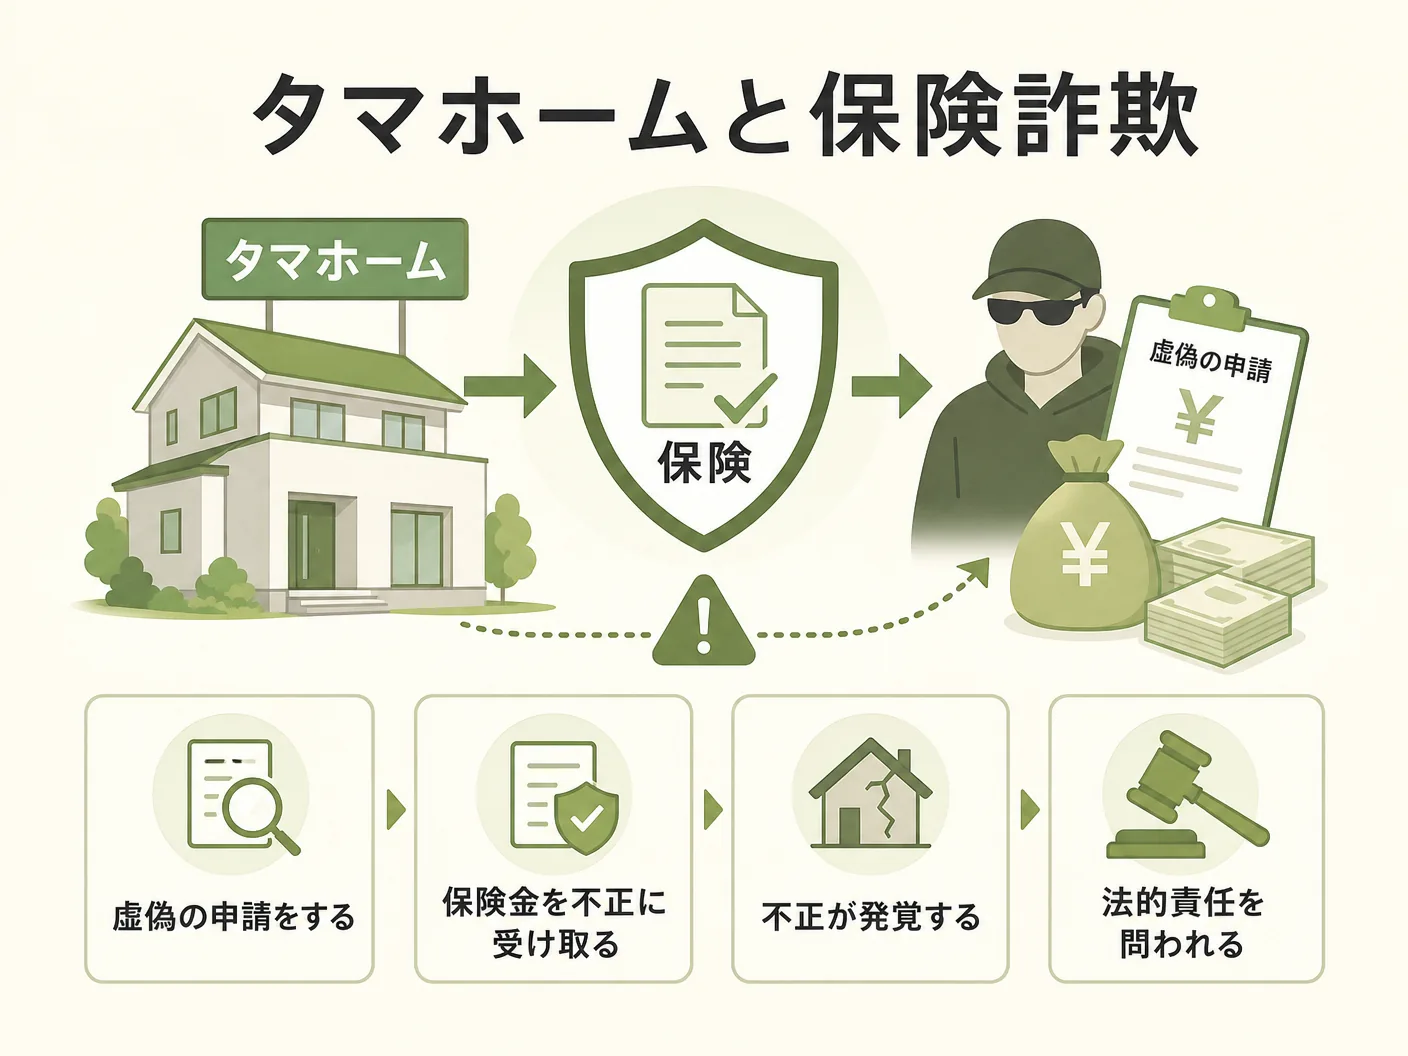
まず前提として整理しておきたい。タマホームは東証に上場している大手ハウスメーカーであり、特定の詐欺行為が企業ぐるみで行われているという公的な記録は、現時点では確認されていない。「タマホーム 保険詐欺」という検索ワードが広まっているとすれば、それはタマホームで家を建てたユーザーが第三者の詐欺的業者の標的にされているケースや、保険加入に関する説明が不十分だったケースに対する不満が出発点になっている可能性が高い。
2-2. 外部業者による「保険金請求代行」問題
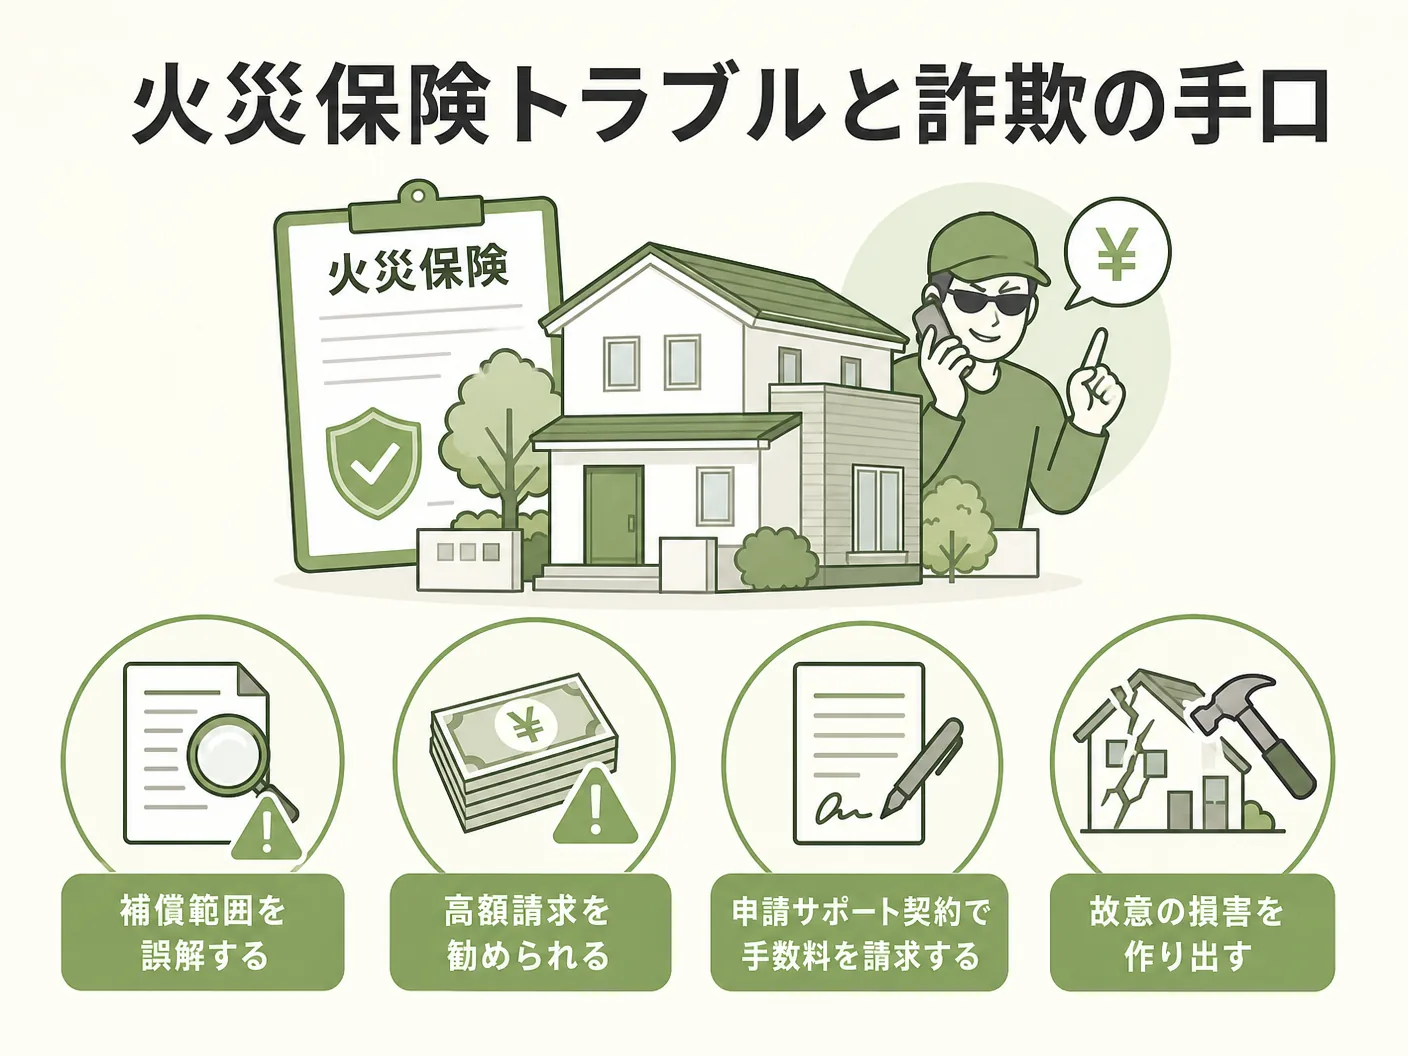
近年、新築・中古を問わず住宅オーナーをターゲットにした手口として広まっているのが、「火災保険を使えば無料でリフォームできる」と持ちかける悪質な保険申請代行業者の存在だ。
手口はだいたいこうだ。「無料点検」と称して屋根や外壁を点検し、「これは台風や雪の被害ですね。火災保険で直せます」と告げる。施主が「そんな被害があったのか」と驚いている間に保険申請書類にサインさせ、保険金が下りたら高額な工事費を請求する——というパターンだ。
タマホームで建てた家に限らず、ローコスト住宅のオーナーは「保険でお得に直せる」という言葉に引っかかりやすいと思われているのかもしれない。タマホームの顧客層を狙った外部業者によるアプローチが、「タマホーム 保険詐欺」というキーワードに結びついているケースは十分考えられる。
3. 新築購入時に火災保険で起こりがちなトラブルと詐欺的手口
3-1. 保険金の不正請求を持ちかける手口
先ほど触れた「無料点検商法」以外にも、新築購入後に起こりやすいトラブルはいくつかある。
過大な損害報告: 実際の損害より大きな被害として申請するよう業者に誘導される。施主は「保険会社が調べればわかること」と思いがちだが、業者側は調査員の目を欺く手法を心得ていることもある。保険金詐欺は施主が「知らなかった」では済まないケースもあり、共犯とみなされるリスクがある。
架空の損害申請: 実際には損害がないのに、あるように見せかけて申請するパターン。これは明確な詐欺行為であり、施主が訴追されることもある。
過剰な手数料の請求: 保険申請のサポートをするとして着手金や成功報酬を取る業者も存在する。保険申請自体は施主が無料で行えるものであり、過剰な手数料を取る業者は要注意だ。
3-2. 「保険で家が直る」は誇大広告
火災保険は、自然災害や火災などで実際に受けた損害を補償するものであり、「保険でリフォームが無料」というのは原則として誇大広告だ。損害がなければ保険金は下りないし、損害が認定されても保険金は「損害額の範囲」に限られる。
4. ハウスメーカー経由の保険加入に潜むリスク
4-1. 紹介される保険が最善とは限らない
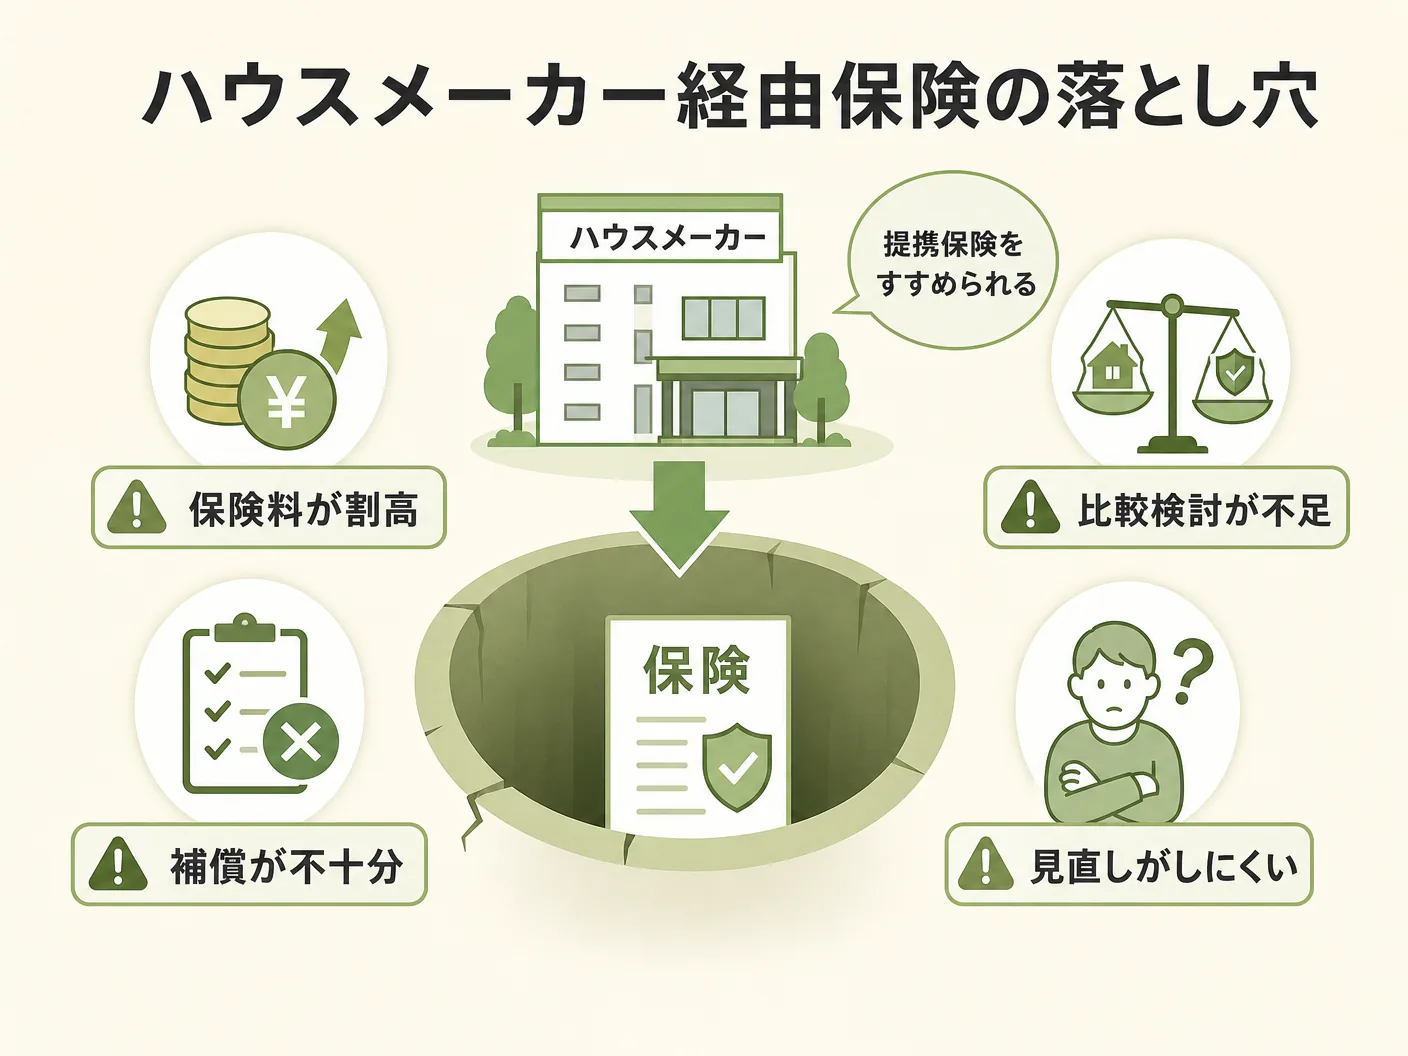
タマホームに限らず、ハウスメーカーや工務店が「うちと提携している保険会社がある」「こちらで手続きしますよ」と案内することは珍しくない。窓口がひとつになってラクなのは事実だが、その保険が本当に施主の状況に合った内容かどうかは別の話だ。
一般的に言って、ハウスメーカー経由で紹介される火災保険は代理店手数料が含まれており、同等の補償内容で比較した場合に割高になるケースがある。また、補償内容の説明が省略されたまま契約が進むことも起きやすい。
4-2. 施主には保険会社を選ぶ権利がある
これはきちんと知っておいてほしいのだが、火災保険の加入先は施主が自由に選べる。住宅ローンを組む場合に火災保険への加入が条件になることはあっても、特定の保険会社を指定されることはほぼない(金融機関が指定する場合もあるので、事前に確認は必要)。
ハウスメーカーの担当者に「こちらで手続きします」と言われた場合でも、「自分で比較してから決めます」と伝えて問題ない。断りにくい雰囲気があったとしても、保険選びは施主の権利の範囲内だ。
4-3. 建物評価額の設定ミス問題
ハウスメーカー経由の保険加入でよくある落とし穴が、建物評価額の設定だ。評価額が低すぎると、いざ損害が出たときに保険金が実際の建て直し費用に届かない「一部保険」の状態になる。逆に高すぎると保険料を余分に払い続けることになる。
いずれにせよ、保険の設定内容は施主自身が確認しておかないと、気づいたときには手遅れになりやすい。
5. 正しい火災保険の選び方と注意点
5-1. 新築で火災保険に入るときの基本チェック項目
新築のタイミングで火災保険を選ぶ際に、最低限押さえておきたいポイントを整理する。
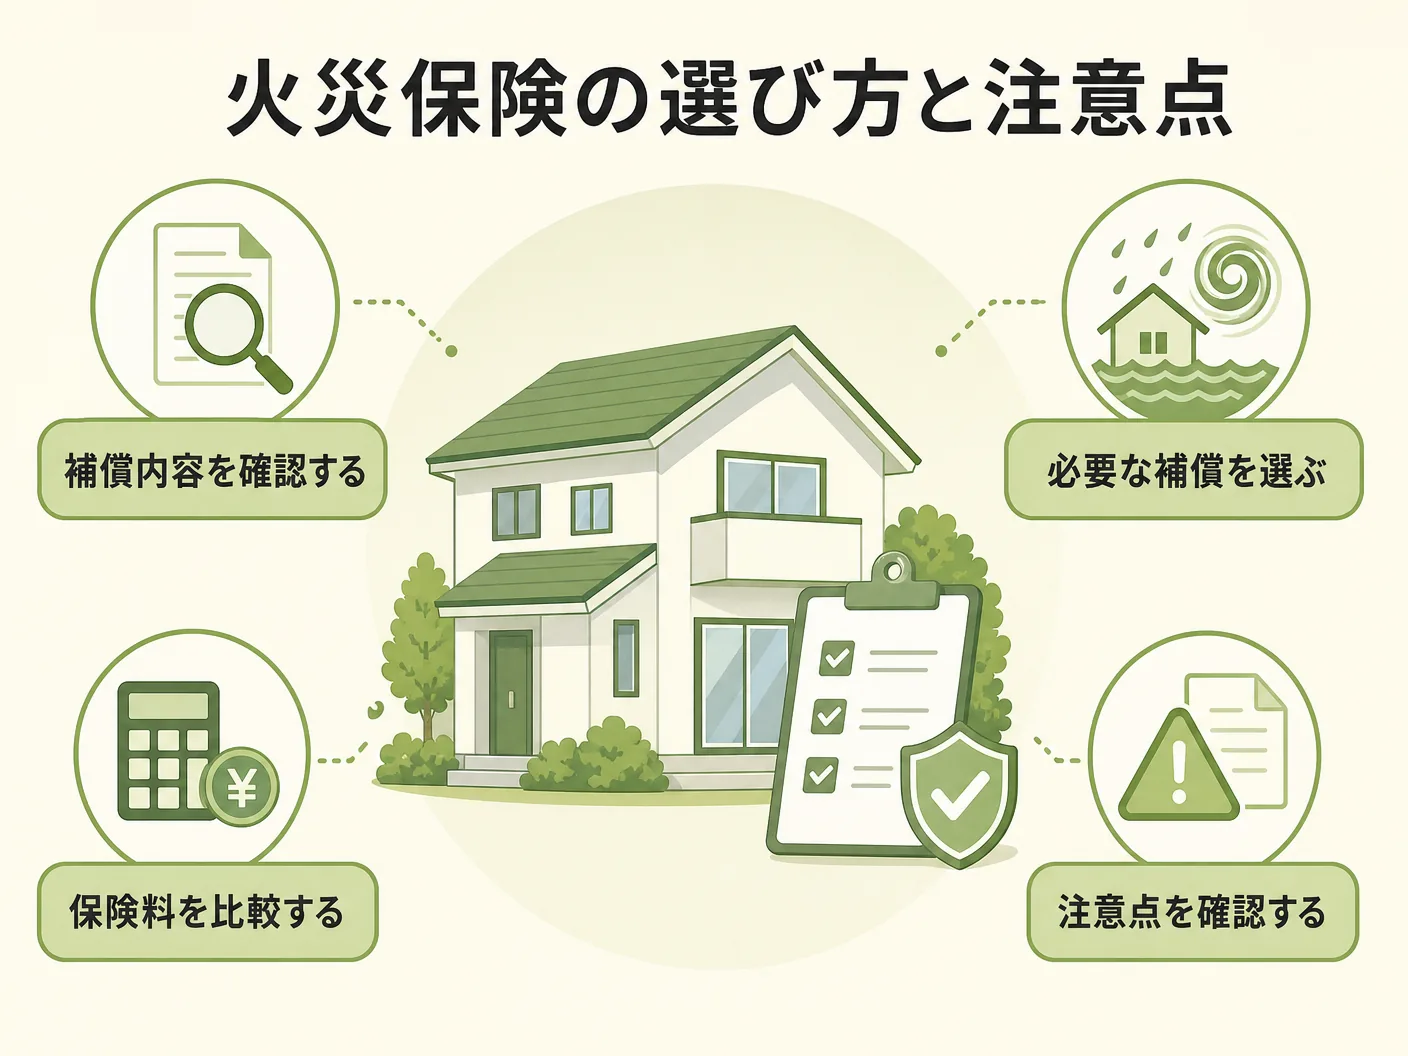
建物と家財は別の補償: 建物への補償と家財(家具・家電など)への補償は別建てになっている。家財保険を省略すると、家の中の物が被害を受けても補償されない。
補償範囲の確認: 火災・落雷・爆発などは基本補償に含まれることが多いが、水害・風災・雪災などは特約や保険会社によって扱いが異なる。住んでいる地域のハザードマップを確認しながら、必要な補償を選ぶことが重要だ。
免責金額の設定: 免責金額とは、損害が発生した際に施主が自己負担する額のこと。免責を高く設定すると保険料は下がるが、小さな損害では保険金が出ない。
5-2. 地震保険は切り離せない
火災保険単体では地震による損害は補償されない。地震保険は火災保険にセットで加入する仕組みになっており、単独では加入できない。地震大国の日本では、地震保険を省略すると地震後の生活再建資金が手元に残らないリスクがある。
ただし、地震保険の補償は「建物・家財の損害額の全額」ではなく、火災保険の保険金額の一定割合が上限となる。保険が下りる損害区分(全損・大半損・小半損・一部損)についても、事前に理解しておく必要がある。
5-3. 複数の保険会社を比較することが最初の一歩
一括比較サイトや保険代理店を活用して、複数の保険会社の見積もりを取り寄せることを強くおすすめする。同じ補償内容でも保険料は会社によって異なり、見積もりを取るだけであれば費用はかからない。
ハウスメーカーに勧められた保険を「一応の選択肢」として比較対象に入れることは問題ないが、それ一択で即決するのは避けたほうがいい。
6. 被害を受けた・不審に思ったときの相談窓口と対処法
6-1. まず記録を残す
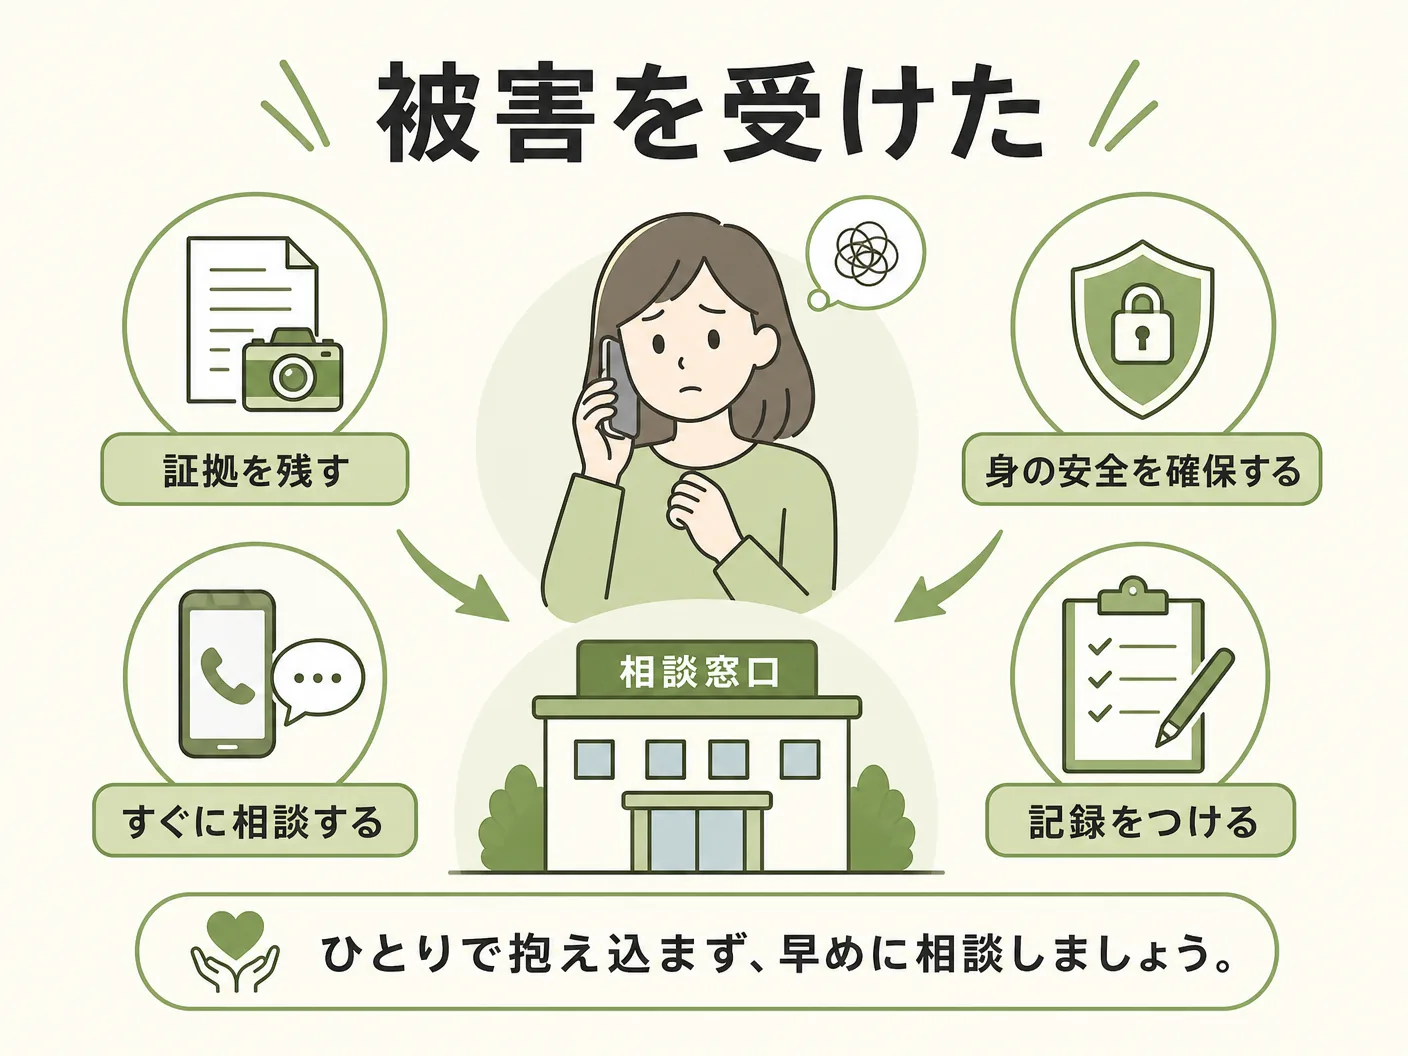
業者から不審な連絡を受けた場合や、すでに契約してしまった場合は、まず以下を記録しておくことが重要だ。
- 相手の会社名・担当者名・連絡先
- やり取りの日時と内容(メモ・メール・録音など)
- 渡された書類や契約書のコピー
記録がない状態では、後から相談窓口に問い合わせても事実確認が難しくなる。
6-2. 相談窓口の活用
国民生活センター: 消費者トラブル全般を扱う公的機関。「消費者ホットライン(188)」に電話すると、地域の消費生活センターに繋いでもらえる。
金融庁の相談窓口: 保険に関する苦情・相談は金融庁のコールセンターに問い合わせることができる。金融機関や保険会社のトラブルを扱う窓口だ。
損害保険協会: 損害保険に関するトラブルについては、一般社団法人日本損害保険協会が「そんぽADRセンター」を運営しており、中立的な立場でサポートを受けられる。
契約をクーリングオフできる期間が残っている場合は、早めに行動することが大切だ。クーリングオフの期間や条件は契約の種類によって異なるため、相談窓口で確認するとよい。
6-3. タマホームへの直接確認も選択肢
ハウスメーカー経由で紹介された保険や、タマホームの担当者の説明に疑問がある場合は、タマホームのカスタマーサポート窓口に直接問い合わせることも一つの手だ。「担当者の説明と実際の契約内容が違う」というケースは、会社として把握していないこともある。
7. まとめ——正確な情報にたどり着くための道筋
「タマホーム 保険詐欺」という検索ワードを打ち込んだ人が本当に知りたいのは、「何が起きているのか」「自分は大丈夫なのか」「正しい保険の選び方とは何か」——この三点に集約される。
タマホームが詐欺をしているというわけではなく、新築住宅購入者全般をターゲットにした悪質業者や、ハウスメーカー経由の保険加入における情報の非対称性が、こうしたキーワードを生み出している構造がある。
火災保険は、入ったことで安心してしまうのではなく、「何がどこまで補償されるか」を自分で把握しておくことが本質的な備えだ。建物評価額・補償範囲・地震保険の有無・免責設定——これらを確認せず、ハウスメーカー任せや業者任せにしていると、いざというときに「そんなはずじゃなかった」という事態を招く。
不審に感じたことがあれば、国民生活センターや損害保険協会の相談窓口に問い合わせることを躊躇わないでほしい。正確な情報は、怪しげな広告や不審な業者からではなく、公的な窓口と自分自身の確認作業から手に入れるものだ。
家づくり百貨には、プロのつくり手同士が「本当に信用できる」と数珠つなぎで紹介し合った全国66社の工務店・設計事務所が参加しています。記事で学んだことを、信頼できるつくり手との出会いにつなげてください。
最近公開した記事
続きを読むには会員登録が必要です。